2026年科技業對商用不動產最明顯的影響,不是讓所有商辦、廠房及工業土地全面上漲,而是把市場切成兩邊:具備合法用途、電力、無塵室或產業聚落優勢的營運型資產,企業積極購置;尚未開發、用途不明或只靠題材的土地,買方則更謹慎。上半年商用不動產交易額約1,528億元,創該機構統計以來新高,其中廠房與倉儲約1,252億元(占約82%)、科技業買方投入約1,216億元(占約八成);同期土地交易卻僅約693億元、年減約18%。「廠房熱、土地冷」才是2026最重要的訊號。但更該提醒的是:這個「新高」很大程度是「一筆特殊大案」堆出來的。高力把美光收購力積電銅鑼廠案認列為約528億元,是上半年金額最高的單筆交易——光這一案就占上半年商用不動產約三成五,在第一季更占逾五成。換句話說,市場創高不等於「投資全面回暖」,而較接近「少數大型科技公司的資本支出增加」。看懂「排除特殊大案再看趨勢」,是2026判讀商用不動產最重要的紀律。以下用查證後的數據拆解。
本文目錄
一、看懂數據:2026「廠房熱、土地冷」
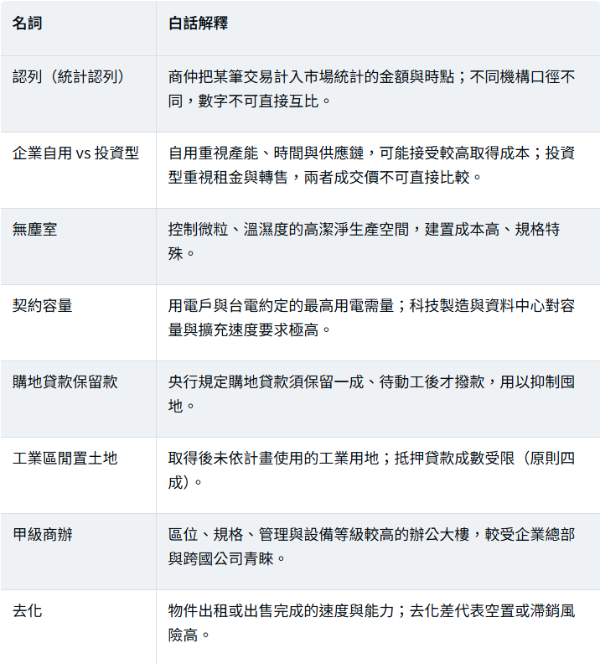
二、核心切角:單一大案的「統計魔術」
三、為何企業偏好直接買廠,而非買地開發?
四、科技業會帶動哪些商用不動產?五大類型
五、辦公市場:升級需求 vs 老舊淘汰
六、為何土地反而降溫?央行融資門檻
七、租金會因科技業全面上漲嗎?
八、名詞解釋
九、企業選址與投資前的查核清單
十、常見問題 FAQ
十一、一句話結論
一、看懂數據:2026「廠房熱、土地冷」
結論先講:市場創高,不是所有投資人開始追買商辦,也不是租金型資產全面升溫,而是少數大型科技公司為擴產、整合供應鏈或取得既有產能,直接買下廠房與營運基地。
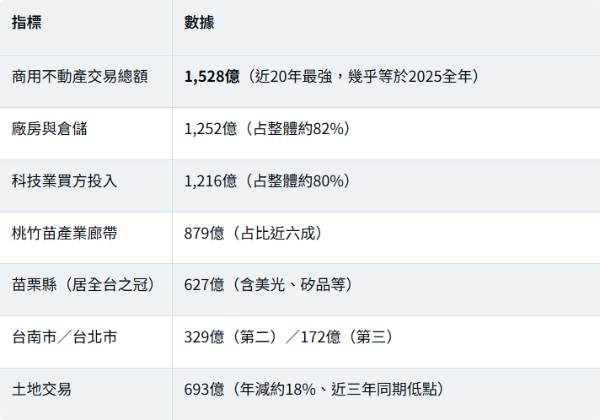
因此,2026年的高交易額,較接近「企業資本支出增加」,不能簡化成「投資市場全面回暖」。
二、核心切角:單一大案的「統計魔術」
結論先講:當單一交易就占整體三分之一,總交易額就會失真。判讀市場,一定要先「排除特殊大案」再看其餘。
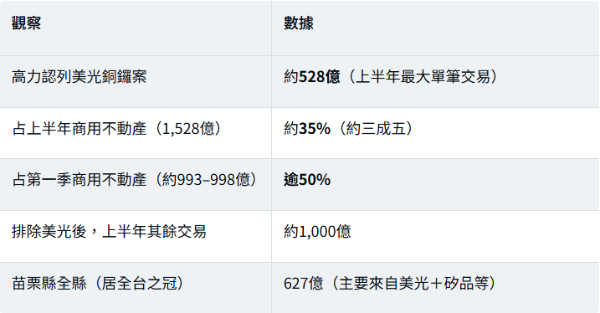
⚠️ 重要提醒:單一指標交易可以改變全市場統計,卻不代表一般廠房成交價同步上漲。看到「創20年新高」時,請先問:扣掉最大那一兩筆,其餘交易有沒有同步增加?
而且大型廠房交易往往包含設備、廠務、產能配置與策略合作,不能直接把總價除以土地或建物坪數,再套用到周邊一般物件。美光案的高單價,反映的是「縮短產能建置時間的價值」,不是銅鑼所有工業土地都值這個價。
三、為何企業偏好直接買廠,而非買地開發?
結論先講:科技擴產講求速度。當需求已出現,等待數年開發可能錯過產品週期,因此「符合規格的既有廠房」即使貴,也可能比從零開發更有價值。
從取得土地到完工,中間還要經歷都市計畫、建照、環評、消防、電力、用水、設備安裝與試產。企業買現成廠房,買的往往不只是土地與建物,還包括:
1. 既有生產空間與可立即使用的產線環境。
2. 無塵室及特殊廠務系統。
3. 已配置的電力、用水與消防條件。
4. 鄰近的供應商與技術人才。
5. 縮短建廠與量產時程的機會。
以美光銅鑼案為例:基地含約30萬平方英尺既有12吋晶圓無塵室,收購後隨即改裝,並規劃於2026財年底前動工興建另一座約27萬平方英尺無塵室,最快2028財年開始具規模出貨,用於擴充先進DRAM與HBM。這正說明:企業願為「時間」付溢價,真正有價值的是已具產業規格的生產基地,不是附近所有工業土地。
四、科技業會帶動哪些商用不動產?五大類型
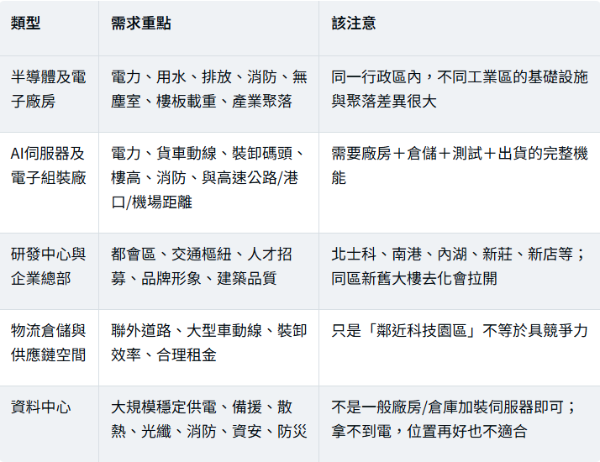
結論先講:科技業的需求不是單一類型,五類資產的關鍵條件各不相同,不能用同一套邏輯評估。
五、辦公市場:升級需求 vs 老舊淘汰
結論先講:科技業支撐的是「高規格、好區位」的辦公需求,未必能挽救所有老舊商辦。
AI軟體、IC設計、雲端與研發型企業,通常需要人才集中、交通方便的都會辦公空間,並更重視穩定電力與網路、較新的空調與能源管理、彈性協作樓層、門禁資安備援,以及綠建築與永續條件。仲量聯行台北辦公市場報告指出,科技業已成主要租賃需求來源,企業明顯偏好新穎、區位良好、規格較高的辦公大樓,當季去化改善、空置率降至近兩年低點;但下半年仍有新增供給可能進場,不同商圈與等級表現將持續分化。
⚠️ 提醒:若辦公大樓的電力、空調、停車、消防或公共空間不足,即使位於科技企業聚集區,也可能面臨租戶「升級搬遷」。不能只用整體空置率判斷單一物件。
六、為何土地反而降溫?央行融資門檻
結論先講:土地交易年減近兩成,反映的是融資沒有全面放寬、開發風險仍高,資金因此更集中於「能立即使用或有明確營運目的」的資產。
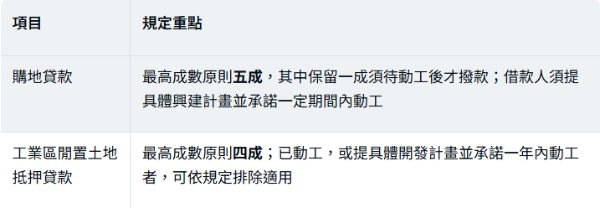
這些規定提高了「囤地等增值」的資金門檻,讓沒有明確開發計畫的買方更保守。對企業而言,急需產能時直接買現成廠房更有效率;對建商與投資人而言,買地後仍要承擔融資、工期、營造與去化風險。所以「廠房熱、土地冷」並不矛盾——資金正流向能立即使用或具明確營運目的的資產。
七、租金會因科技業全面上漲嗎?
結論先講:不能一概而論。科技業能拉抬特定廠房、廠辦與甲級商辦,但租金漲幅取決於區域供給、建築規格、承租企業與租約條件。
坊間「商用廠辦租金普遍成長5%~7%」「商用不動產平均年報酬6%~8%」等說法,不適合直接套用全台。商辦、店面、倉庫、工業廠房與資料中心的條件完全不同;台北核心商辦與桃園工業廠房的租金結構也沒有直接可比性。投資人應以實際租約與成本試算,別只用「滿租狀態」估報酬,否則容易高估價值:
1. 年租金收入
2. 可能空置期間
3. 房屋稅與地價稅
4. 管理及修繕費
5. 融資利息
6. 仲介與招租成本
7. 設備改造及恢復原狀費用
八、名詞解釋
九、企業選址與投資前的查核清單
結論先講:先確認「需求是成交事實還是產業想像」,再逐項查條件。這些比短期新聞熱度更能決定長期價值。
1. 土地使用分區及允許使用項目
2. 建物用途、使用執照及增建情況
3. 消防、環保、排放與工廠登記條件
4. 電力、用水、天然氣及網路容量(含增設時程與工程成本)
5. 樓高、柱距、載重、貨梯與裝卸空間
6. 大型車進出、道路寬度與迴轉條件
7. 現有租約、點交條件與設備歸屬
8. 未來擴建、分租及用途調整彈性
9. 銀行鑑價、貸款成數與自備款
10. 若科技業需求未出現,物件是否仍有其他使用者(替代用途)
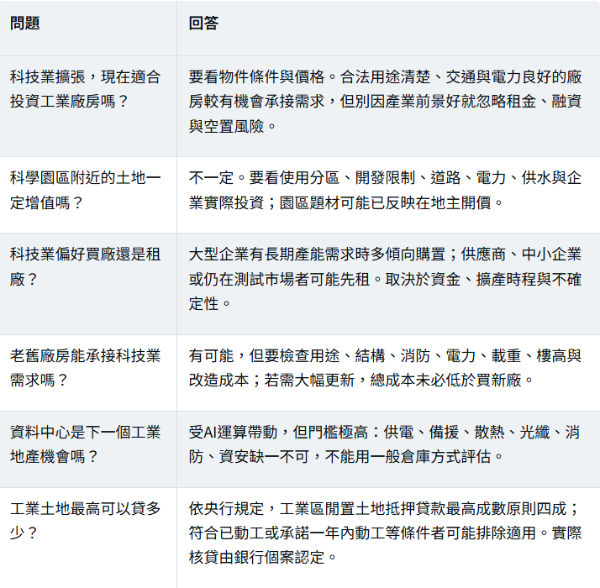
十、常見問題 FAQ
十一、一句話結論
科技業正在推升「可立即營運、合法且具擴充能力」的商用不動產需求,但市場的「新高」很大程度靠單一大案堆出來——真正被獎勵的是合規格、能立即使用的資產,而不是所有帶科技題材的土地與建物。看數據,記得先排除那一兩筆特殊大案。
詠騰工商觀點
2026年商用不動產的關鍵,不只是交易金額創高,而是資金用途改變:科技企業購置廠房多基於產能、供應鏈與營運需求;建商與一般投資人則仍受融資、營造成本與去化風險影響。市場正從「重視土地增值」轉向「重視建物能否實際使用」。
對企業而言,適合的工業不動產不一定是單價最低,而是能縮短設廠時間、降低改造成本並保留擴充彈性的物件;對投資人而言,不應只追AI、半導體或園區題材,而要確認承租企業、實際租金、合法用途、電力條件與替代用途。詠騰工商團隊長期關注桃園、新北及北台灣工業地產,可依產業別、坪數、預算、電力、交通與使用需求,協助評估廠房、工業土地、倉庫及廠辦,降低選址資訊落差。
免責聲明:本文依截至2026年9月可取得的企業公告、中央銀行資料及市場研究報告整理。不同機構(高力國際、仲量聯行等)之交易定義、認列時點與統計範圍不同,金額不宜直接混用;本文已就常見數字誤差(如高力上半年商用不動產應為1,528億、美光認列約528億、627億為苗栗全縣交易量)予以校正。個別交易之新台幣換算會因匯率而異。本文僅供一般市場資訊參考,不構成投資、估價、法律、稅務或融資建議;實際交易應查核產權、用途及主管機關最新規定。內文若有未證實之說法,均已標註或不予採用。