有能力全額付款,是否就應該用現金買房?如果只計算購屋貸款本身,答案通常是肯定的:全現金沒有房貸利息、開辦費、鑑價費與抵押權設定成本,也不必承擔未來升息和每月還款壓力。
但真正影響家庭或企業財務安全的,不只是「少付多少利息」,而是買房後還剩多少現金。本文的核心切角是:現金支付買的是確定性,房貸買的是流動性;最省錢的方案,應同時控制利息與資金斷裂風險。
文章目錄
一、看懂2026房貸政策與成本數據
二、獨特切角:最便宜不等於最安全
三、1,500萬元住宅怎麼付才合理
四、延伸研究:市場降溫與信用資源變化
五、房貸重要名詞解釋
六、購屋族與企業買方接下來看什麼
七、常見問題FAQ
八、一句話結論
一、看懂2026房貸政策與成本數據
2024年9月19日,央行第七度調整選擇性信用管制,並自翌日生效;其中,名下有房屋者辦理第一戶購屋貸款不得有寬限期,自然人第二戶最高貸款成數降為五成,第三戶以上、高價住宅及公司法人購置住宅則維持更嚴格限制。
2026年3月19日,央行再次調整規定,並自3月20日起將自然人第二戶購屋貸款最高成數由五成調高至六成,但仍不得有寬限期;第三戶以上、高價住宅及公司法人購置住宅等限制並未全面解除。
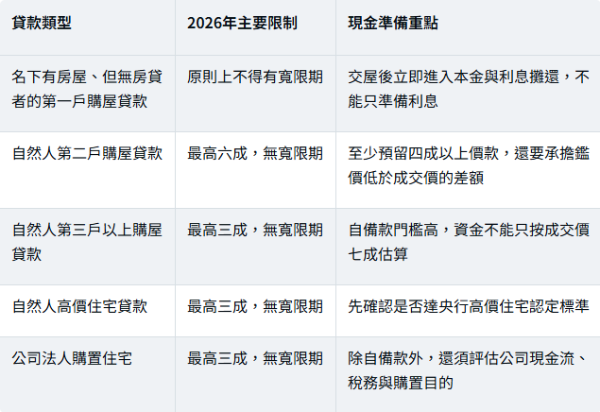
央行2026年7月資料顯示,五大銀行新承做各類放款加權平均利率為2.167%,較6月增加0.012個百分點;同月購屋貸款利率較6月下降。這是整體新承做放款統計,不等於每位購屋人的房貸報價,實際條件仍取決於信用、收入、擔保品、房屋類型、區位及銀行資金狀況。
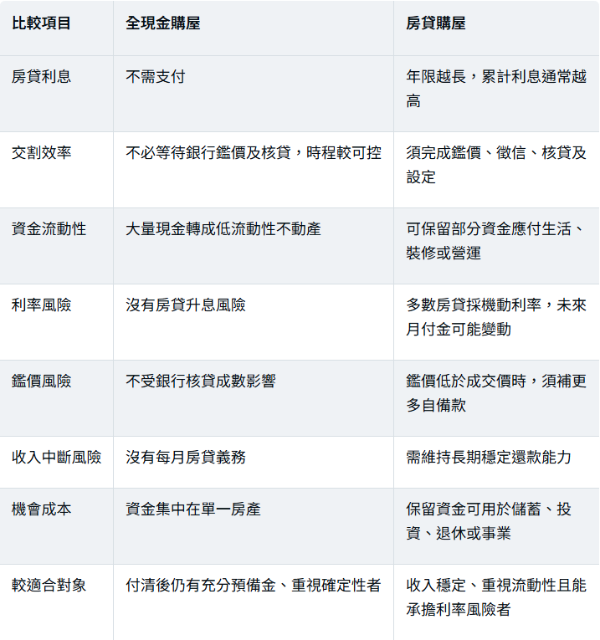
現金支付與房貸購房的直接差異
二、獨特切角:最便宜不等於最安全
全現金必然少付房貸利息,但「利息最少」只是購屋決策的一個維度。若付現後沒有足夠資金支應醫療、轉職、修繕或企業周轉,日後改用信用貸款、民間借款或被迫低價出售資產,成本可能遠高於原本省下的房貸利息。
房屋具備使用價值,卻不是能立即變現的存款。出售需要找買方、議價、簽約、完稅與移轉;以房屋再融資也須重新鑑價、徵信並經銀行核准。帳面上擁有一間無貸款房屋,不代表隨時有同額現金可用。
真正要比較的不是「現金或房貸哪個絕對比較好」,而是:省下的確定利息,是否值得交換掉資金流動性與應變能力。
機會成本不能用預期高報酬率硬算
有人會用股票或其他資產過去的年化報酬,直接與房貸利率比較,認為投資報酬只要高於房貸利率,就應該把房貸貸滿。這種比較忽略了風險與稅費。
房貸利息是契約上的確定支出,投資報酬則可能為負。合理比較應使用扣除稅費、交易成本後的預期報酬,並考慮波動、投資期限及資金是否可能在市場下跌時被迫取用。對企業買方而言,也應以可驗證的本業資金報酬與營運需求評估,而不是以未證實的市場漲幅作為借款理由。
三、1,500萬元住宅怎麼付才合理?
以下用總價1,500萬元的住宅進行示意。假設貸款利率2.3%、採本息平均攤還,且利率在整段期間不變。實務上多數房貸為機動利率,另有開辦費、鑑價費、設定費與保險等成本,因此本例只用來理解金額級距。
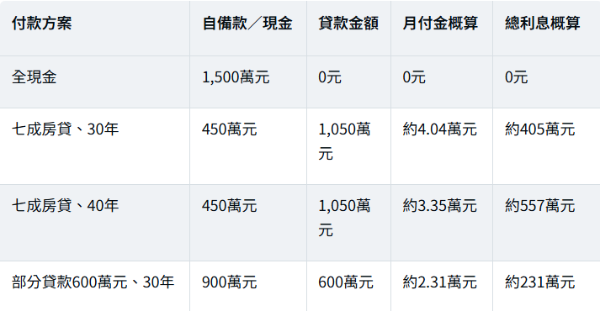
每月本息攤還金額=貸款本金 × 月利率 ×(1+月利率)期數 ÷〔(1+月利率)期數-1〕
把年限從30年延長至40年,每月負擔可降低約6,900元,但總利息概算增加約152萬元。這正是常見盲點:長年期降低的是當期月付金,不是總購屋成本。
銀行鑑價不足,七成貸款可能不是成交價七成
假設成交價1,500萬元,但銀行鑑價只有1,350萬元;若核准成數為七成,貸款上限約945萬元,而非1,050萬元。買方除了原先預計的450萬元自備款,還要再補105萬元差額。
因此簽約前不能只問「銀行願不願意貸七成」,還要確認成數是乘在成交價、銀行鑑價,或兩者取低的金額上。若買賣契約沒有設計貸款不足的處理方式,買方可能面臨違約風險。
全現金也不能忽略交易後支出
全現金只代表不使用房貸,不代表買房只有成交價。契稅、登記規費、代書費、仲介服務費、裝修、家電、管理基金與搬遷成本仍須另外準備。中古屋還可能有水電更新、防水與結構修繕;預售屋交屋則可能涉及工程追加款與銀行鑑價落差。
四、延伸研究:市場降溫與信用資源變化
央行2026年3月資料指出,全體銀行不動產貸款占總放款比率,已由2024年6月底37.6%的高點降至2026年2月底36.0%;不動產貸款餘額年增率,也由2024年9月底9.4%降至2026年2月底3.7%。其中,購置住宅貸款餘額年增率由11.3%降至4.5%,建築貸款餘額年增率降至1.5%。
這些數據說明銀行信用資源過度集中不動產的情況已有改善,也是央行將第二戶最高成數由五成調整為六成的背景之一。但貸款條件局部放寬,不代表房市管制全面退場,更不代表銀行必須核准最高成數。
2026年的市場特徵較接近「量縮、價格與物件分化」。交易量低檔可能讓一般物件增加銷售天數與談判空間,但核心區、稀有產品或屋主無資金壓力的物件,未必因買氣轉弱就大幅讓價。現金付款是提高成交確定性的條件,不是保證折價的票券。
現金買方較有機會取得條件優勢的情況
▲ 賣方有明確換屋、債務清償或交割期限。
▲ 物件銷售時間較長,且同類競爭供給增加。
▲ 屋齡、產權或使用狀況使一般房貸承作不易。
▲ 買方已完成產權與屋況調查,能配合短期交割。
▲ 價格合理,且買方不以現金付款為由提出失衡折價。
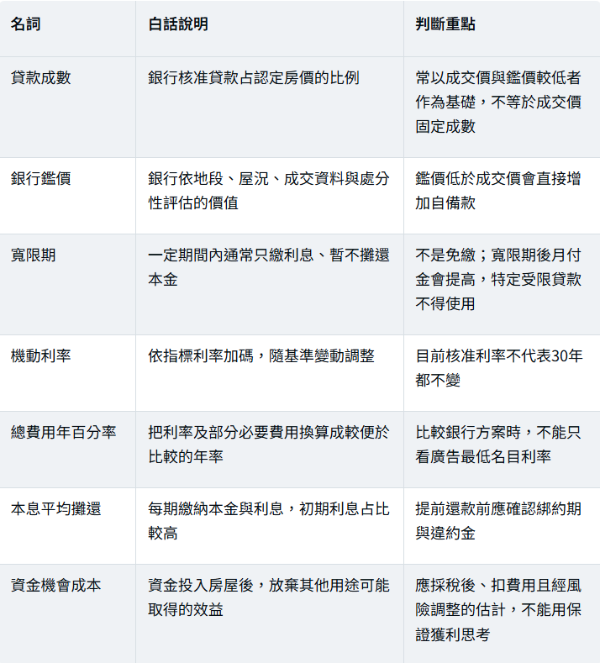
五、房貸重要名詞解釋
六、購屋族與企業買方接下來看什麼?
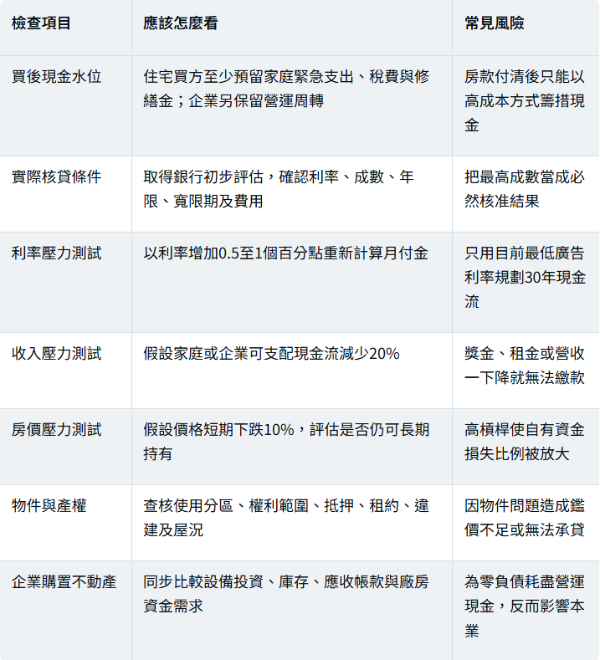
三種買方的實務選擇
適合全現金:買房後仍能保留至少一年必要支出與修繕預算、收入不穩或接近退休、沒有更明確資金用途,且重視無負債確定性的買方。
適合房貸:收入穩定、月付金不排擠生活與退休準備、需要保留緊急或營運資金,並能承受利率與房價波動的買方。
適合部分貸款:具備全額付款能力,但不希望資金全部鎖進不動產者。例如總價1,500萬元,自備900萬元、貸款600萬元,可在利息成本與流動性之間取得較平衡的位置。
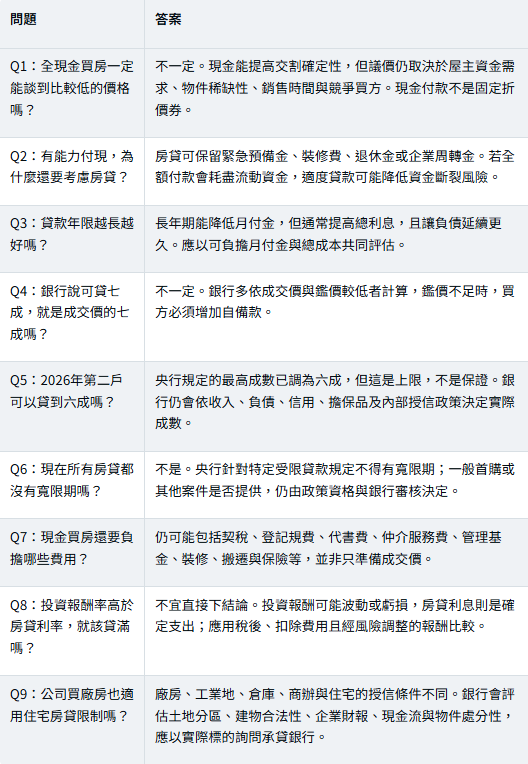
七、常見問題FAQ
八、一句話結論
全現金通常能把房屋融資成本降到最低,但只有在付款後仍保有充足現金時,才可能同時兼顧「省利息」與「財務安全」。
詠騰工商觀點
住宅買方應先決定買房後必須保留的安全現金,再反推自備款與房貸金額,而不是先問銀行最高能貸多少。適度負債並非一定不安全,零房貸也不代表現金流一定健康;關鍵是資產、負債、收入與緊急預備金能否彼此配合。
對購買廠房、工業地、倉庫、店面或商辦的企業而言,判斷更不能只看利率。本業週轉、設備投資、稅費、使用分區、建物合法性、銀行鑑價與交割期都會影響資金安排。詠騰工商團隊可從物件市場、交易條件與工業不動產流程協助盤點;實際貸款額度、利率與稅務結果,仍應由銀行及專業人士依個案認定。
免責聲明:本文依截至2026年9月16日可查得之中央銀行規定與公開資訊整理,試算採假設利率且未涵蓋所有費用,僅供一般資訊參考,不構成貸款、投資、稅務、法律或個別購屋建議。房貸利率、成數、寬限期、鑑價與核貸結果,均以央行最新規定及承貸銀行個案審核為準。