真正值得注意的切角是:分期繳稅不是政府提供的低成本貸款,而是納稅人用利息、擔保可能性與按期履約義務,換取現金流時間。2026年又新增逾期後30日內補繳的例外處理,但這只是有限補救,不能當成固定寬限期。先看結論:一次繳清通常能降低總成本;分期則有助保留營運資金。判斷關鍵不是「能不能付」,而是付完之後是否仍能維持薪資、貨款、租金、融資條件與正常營運。
文章目錄
一、看懂鉅額補稅與分期數據
二、獨特切角:分期是現金流工具,不是減稅
三、一次繳清或分期,怎麼判斷才合理
四、延伸研究:2026新釋令與關稅免息措施
五、重要名詞與利息算法
六、企業與納稅人接下來看什麼
七、常見問題FAQ
八、一句話結論
一、看懂鉅額補稅與分期數據
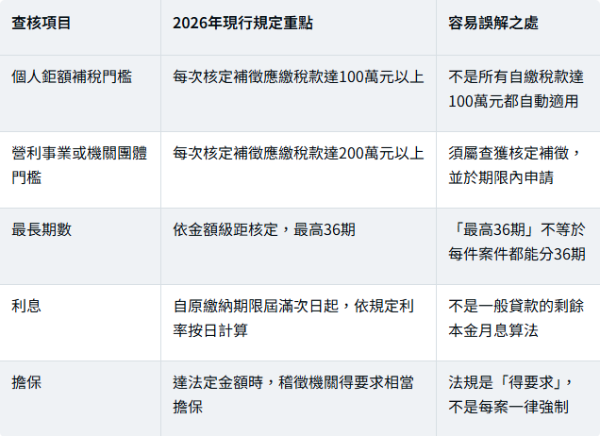
現行辦法所稱「鉅額稅捐」,是指納稅人經稅捐稽徵機關查獲,且每次核定補徵的應繳稅款達到法定門檻。這不是把不同年度、不同稅目或不同繳款書任意加總後,就當然符合資格。
分期期數依金額分四級
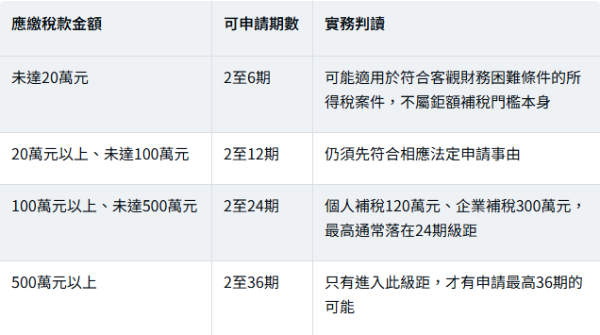
每期以一個月計算,期數仍須經稽徵機關審核。所得稅納稅人若因客觀事實發生財務困難,也可能依《稅捐稽徵法》第26條之1其他條件提出申請,不一定要先達到100萬元或200萬元;地方稅另可能有地方自治規定,不能把國稅規則直接套用到所有縣市案件。
二、獨特切角:分期是現金流工具,不是減稅
市場文章常把焦點放在「最多可分36期」,卻忽略企業真正的成本不只利息。分期核准後,稅額沒有減少,企業還必須承擔每月付款、資金預測、可能提供擔保,以及逾期後剩餘稅款被要求一次繳清的風險。
對持有廠房、工業土地或高價設備的企業來說,常見情況是資產價值高,但可立即動用的現金有限。如果為了補稅而倉促出售工業不動產,可能因交易期過短而犧牲售價;但若直接選最長期數,也可能讓稅務負債長時間占用授信與擔保空間。
校正一個常見框架:分期不是「能拖多久就拖多久」。較合理的作法,是以應收帳款回收、融資撥款、資產處分或旺季營收等可驗證的資金節點,反推真正能穩定履行的期數。
擔保品並非每一案都強制
個人應繳稅款達100萬元以上,營利事業或機關團體達200萬元以上時,稽徵機關得要求提供相當擔保。這表示主管機關有個案判斷空間,並不是申請書一送出,就必然要設定等額不動產。
不過,企業也不能因此完全忽略擔保影響。若廠房或土地原本已有銀行抵押,新增擔保可能牽動順位、可貸額度與後續交易時程;可接受的擔保範圍與計值,也要依《稅捐稽徵法》第11條之1及個案審查,不能自行假設庫存、機器或私人資產一定能被接受。
三、一次繳清或分期,怎麼判斷才合理?
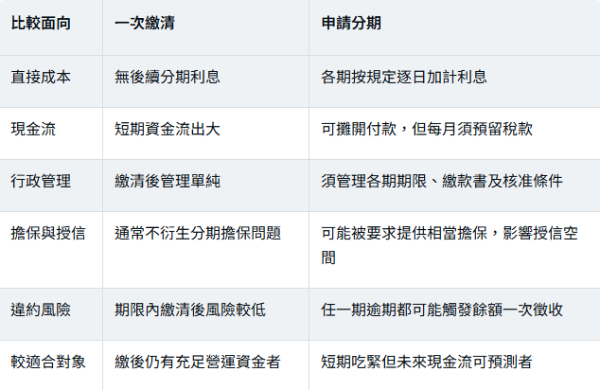
企業可用三道問題做決策
1. 繳清後還剩多少安全現金?至少要把薪資、貨款、租金、利息與必要資本支出納入,而不是只看銀行帳戶餘額。
2. 替代融資的真實成本是多少?比較銀行借款利率時,還要計入開辦費、設定費、提前清償條款及擔保占用。
3. 未來24至36個月收入是否足以履約?若資金來源依賴尚未成交的土地或廠房,應做成交延遲與價格下修的壓力測試。
試算案例:企業補稅360萬元、分24期
假設某公司經查核補徵360萬元,經核准分24期,每期本金15萬元。為方便理解,以下以假設年利率1.5%、每期約相隔30日示意;這不是對2026年實際適用利率的宣告。
當期利息=當期分期稅款 × 適用年利率 × 計息日數 ÷ 365
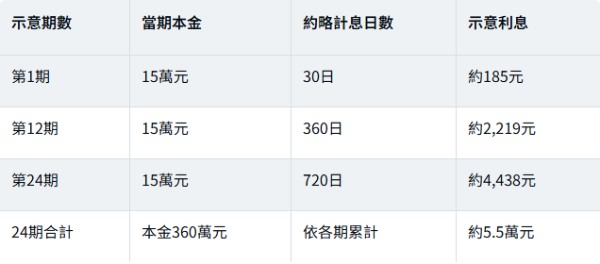
後段期數的計息時間較長,因此利息通常高於前段期數。實際金額應以各年度1月1日郵政儲金一年期定期儲金固定利率、實際天數及稽徵機關核發資料為準。原先把360萬元直接乘一個月利率、再稱為「每期固定利息」的算法,會低估或扭曲各期差異。
四、延伸研究:2026新釋令與關稅免息措施
2026年8月新增30日內補繳例外
依財政部2026年8月18日令,經核准延期或分期繳納後,若某一期未如期繳納,但納稅人已在當期限繳日次日起30日內繳清該期逾期稅款,應就逾期期間依法加徵滯納金,可免依《稅捐稽徵法》第27條處理剩餘全部稅款。
這是2026年值得補入的最新變化,但它不是免罰寬限期。超過例外範圍時,稽徵機關原則上會就未繳餘額發單,通知10日內一次繳清;再逾期可能移送強制執行。
重要提醒:30日規則是逾期後的有限補救,不應被納入例行資金排程。企業若預見當期資金不足,應在到期前主動聯繫管轄稽徵機關。
美國關稅衝擊另有「免息」延期或分期
一般鉅額補稅依第26條之1辦理時,原則上要加計利息;但受美國關稅政策影響,導致營業收入減少,或個人遭減薪、非自願離職、工作日減少等,無法一次繳清特定稅捐者,可能依第26條及專案審核原則,申請免加計利息延期或分期。
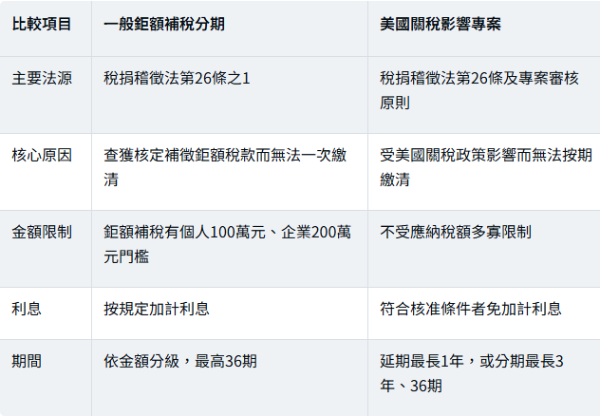
財政部公開資料顯示,截至2025年7月31日,各稅捐稽徵機關就美國關稅影響措施共核准9,197件、金額約340.28億元;其中分期7,987件、約307.97億元。這項統計反映政策使用規模,但不能推論個別申請一定核准,企業仍須提出受影響與繳稅困難的證明。
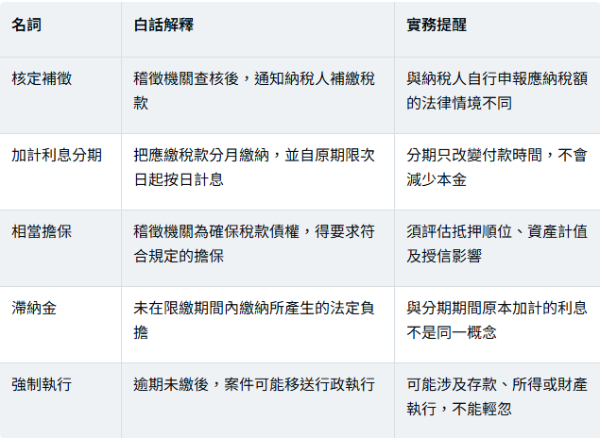
五、重要名詞與利息算法
六、企業與納稅人接下來看什麼?
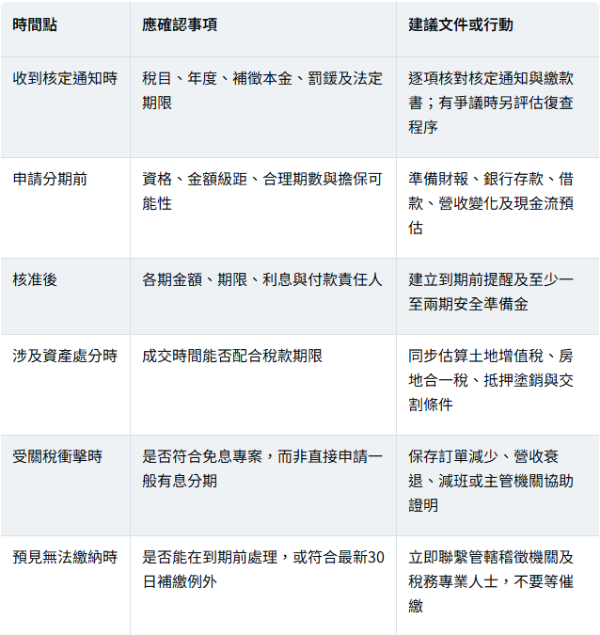
尤其是工廠或工業土地持有企業,若規劃以出售不動產支應補稅,不能只看開價。簽約、買方融資、完稅、抵押權塗銷及產權移轉都需要時間,應把交易延遲納入壓力測試,避免用尚未確定入帳的價款安排近期分期。
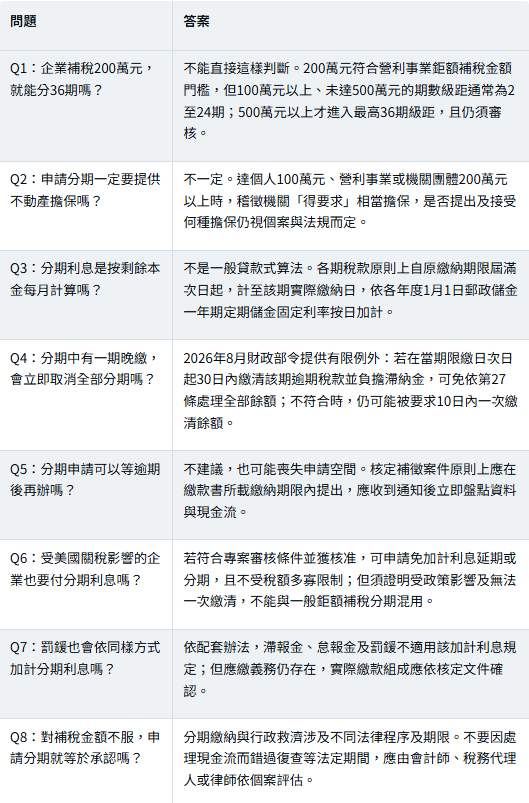
七、常見問題FAQ
八、一句話結論
鉅額補稅不是期數越長越有利;最好的方案,是在不破壞營運現金流的前提下,以最短、最能穩定履約的期間完成繳納。
詠騰工商觀點
對持有廠房、工業土地或高價不動產的企業而言,補稅常暴露「資產高、現金低」的財務結構。企業應同步比較自有資金、稅款分期、銀行融資與資產處分,不要因短期稅款壓力倉促出售,也不要把尚未成交的資產價款當成確定現金。
若確實需要處分工業不動產,應先釐清合理成交期、抵押設定、租約、土地增值稅、房地合一稅及交割付款安排,讓稅務期限與交易時程彼此配合。詠騰工商團隊可從工業不動產市場與交易流程角度協助盤點,但補稅認定、分期申請及行政救濟仍應由稅務專業人士處理。
免責聲明:本文依截至2026年9月16日可查得的官方法規與公開資料整理,僅供一般資訊參考,不構成稅務、法律、會計、融資或投資建議。個案是否符合分期、免息、擔保或30日補繳例外,仍以管轄稅捐稽徵機關及最新法令認定為準;涉及重大補稅、行政救濟或資產處分,建議另洽會計師、稅務代理人或律師。