真正的重點不是「不報是否比虛假申報划算」,而是——IRS靠的是「你早就被別人申報過」的資料,不是靠你自己申報。當雇主、券商、金融機構已透過W-2、1099、K-1把你的收入報給IRS,卻找不到你的申報表,你就會被列為未申報風險。最新的FY2025數據更顯示,IRS的自動化比對案件量是人工查核的兩倍多。換句話說,「完全不報」不是低成本的漏洞,反而是把稅務風險無限期掛在自己身上的最貴選項。以下用查證後的數據逐項拆解。
本文目錄
一、看懂事件:高收入未申報者計畫的真實數字
二、核心切角:為什麼「不報」不是漏洞,而是最貴的選項
三、法律風險:輕罪、重罪、罰款與利息
四、延伸研究:2025執法數據與IRA預算縮減的兩面
五、名詞解釋
六、收到CP59怎麼辦?合法降低風險的做法
七、有美國身分或資產的台灣人為何也要看
八、常見問題 FAQ
九、一句話結論
一、看懂事件:高收入未申報者計畫的真實數字
結論先講:這是一個以「第三方資料比對」鎖定對象的計畫,不是隨機抽查;而流傳版本常把不同時點、不同計畫的數字混用,需要校正。
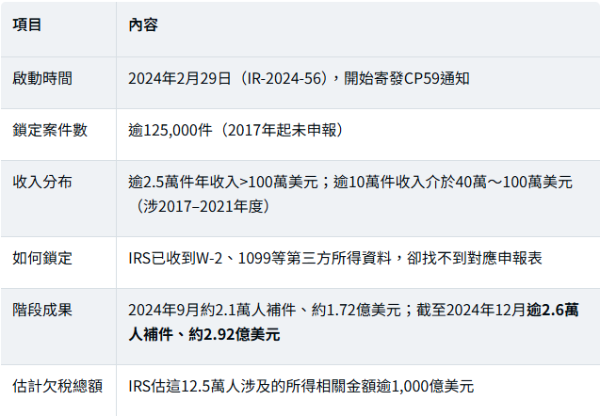
數據校正與提醒
坊間常見「2萬6千人、截至9月追回2.92億美元」的說法,其實混合了不同發布時點與階段性數據。較準確的描述是:約2.92億美元稅款是累計至2024年12月的成果,對應補件人數約2.6萬名(不同報導與時點在2.6萬~2.8萬間略有差異)。另外,IRS於2024年9月宣布從高收入、高資產「已知欠稅」案件催收約13億美元,那是另一項催收計畫,不應與未申報者計畫的2.92億美元合併計算。
二、核心切角:為什麼「不報」不是漏洞,而是最貴的選項
結論先講:沒提交申報表,不代表IRS沒有你的收入資料。四個機制讓「完全不報」的風險不減反增。
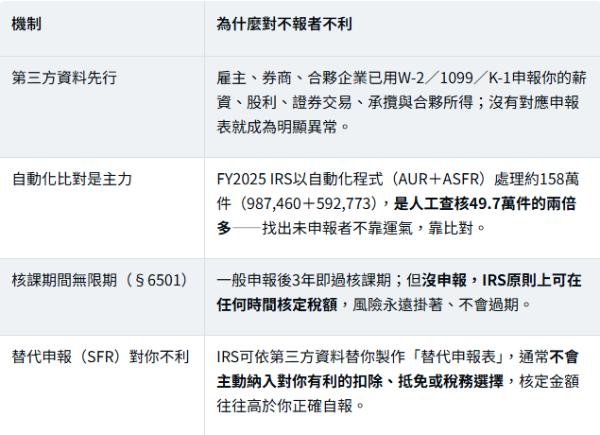
⚠️ 重要提醒:對收入來源複雜的高資產族群(企業持股、合夥利益、投資交易、不動產、境外資產),交叉申報資訊更多,「完全不報」被比對出來的機率更高,而不是更低。
三、法律風險:輕罪、重罪、罰款與利息
結論先講:「未申報是輕罪」只是特定罪名的法定分類,不代表它是成本較低的合法選項;欠稅、利息與升級為重罪的風險都存在。
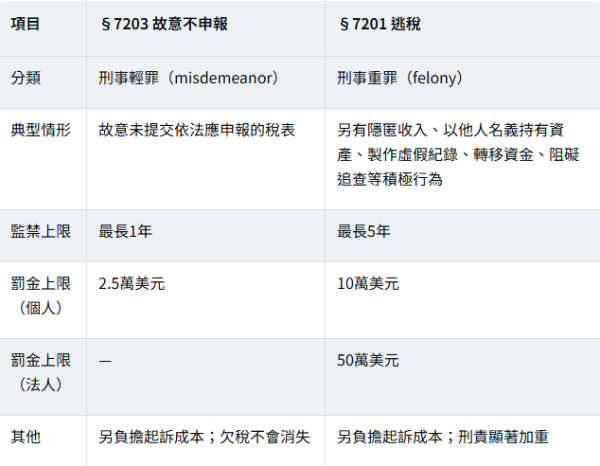
民事罰款方面,未按期申報罰款一般為每月欠稅5%、不足一月以一月計,最高累積至25%;若同時未按期繳稅,還有另一項未繳稅罰款與持續計算的利息。拖越久,欠稅、罰款與利息越滾越大。加上前述§6501「不報=核課無限期」,完全不申報反而讓稅務風險長期存在。
四、延伸研究:2025執法數據與IRA預算縮減的兩面
結論先講:別因「預算被砍」就以為安全——工具與資料還在、自動化更吃重;但也別相信「IRS雷厲風行抓每個富人」的誇大,真相在兩者之間。
FY2025 Data Book:徵收創高、查核微降、自動化補位(會計年度2024/10–2025/9,資料來源:IRS)
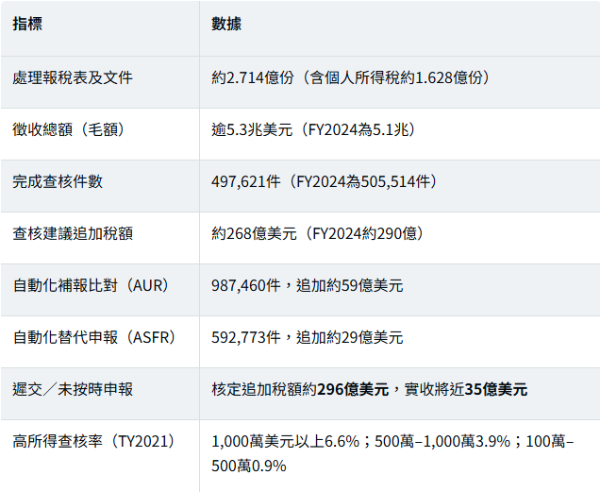
可以看出兩件事:其一,高收入者的查核率仍明顯高於一般個人;其二,即使人工查核件數略降,自動化比對正在補位——這正是為何未申報與遲延申報仍是IRS重要的追稅來源。
IRA預算:從794億一路縮到約260億美元
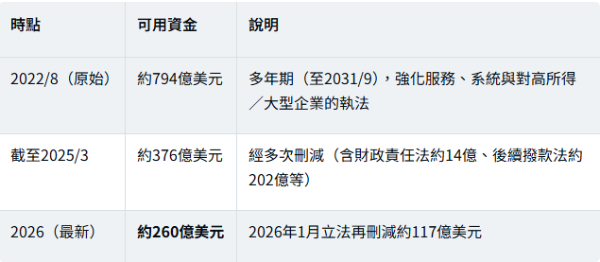
此外,IRS人力在FY2025年底約8.1萬人,較前一年約9.96萬人減少近19%。這代表未來人力、系統與大型案件調查能力可能受限——但不能解讀為未申報者已經安全:既有的第三方資料、CP59通知、欠稅催收、替代申報、財產扣押與刑事調查等工具都仍存在。
兩面校正
另一面同樣要說清楚:據CNBC報導,截至2024年底,最高所得約2.5萬名未申報者中僅約5,460人補件,且刑事調查案件數相對很少。「工具強、但人力縮」是現況——把它讀成「IRS一定抓得到每個人」或「IRS已經放棄」,都是偏誤。
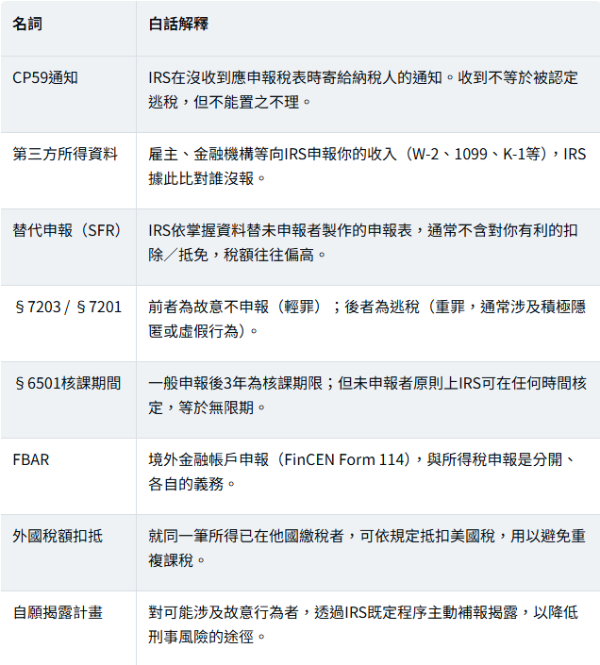
五、名詞解釋
六、收到CP59怎麼辦?合法降低風險的做法
結論先講:收到通知不等於被起訴,但絕不能忽略。依序處理、必要時找專業,才是正解。
1. 確認真偽與基本資料。核對是否確實由IRS寄發,以及稅務年度、姓名與納稅識別號碼,避免冒名詐騙。
2. 確認該年度是否有申報義務。可能因所得低於門檻、非美國稅務居民、或已用其他身分資料申報而需說明。
3. 整理所得資料重建申報。蒐集W-2、1099、K-1、投資交易、銀行利息、不動產與境外所得,還原正確內容。
4. 不要只依替代申報結果繳款。由專業人士重新計算收入、成本、扣除、抵免與可用虧損,確認真正稅負。
5. 複雜情形先諮詢專業。涉及多年未申報、境外帳戶/公司、虛假資料或可能故意行為者,先諮詢熟悉美國聯邦稅務的律師、CPA或Enrolled Agent,再決定補報與揭露方式。
合法降低稅務風險(與「不申報」是兩回事)
高收入者可依法運用退休帳戶、慈善捐贈、資本利得與損失配置、企業組織、折舊、成本基礎與符合規定的稅額抵免——但所有安排都必須建立在完整申報、真實交易與充分文件上。務實做法包括:定期核對IRS所得紀錄(W-2/1099/K-1是否完整)、保存投資與資產成本證明、收入波動大者檢查預估稅繳納、涉跨境者同時確認所得稅與FBAR等義務,並在發現過去漏報時及早處理,不要等IRS先寄通知或展開調查。
七、有美國身分或資產的台灣人為何也要看
結論先講:這不只是住在美國的人的事。有美國身分或美國來源所得的台灣民眾,都可能有申報義務。
具美國公民、綠卡或美國稅務居民身分的台灣民眾,可能涉及全球所得申報;持有美國公司、合夥企業、不動產、證券帳戶或其他美國來源所得者,也可能產生聯邦或州稅申報義務。是否需要申報,取決於身分、居住天數、所得類型、租稅協定、公司結構與交易內容——不能只用「資金沒匯回美國」或「已在台灣繳稅」來判斷。若同時涉及美台兩地稅務,應分別確認申報義務與外國稅額扣抵,別把「合法避免重複課稅」誤認為「可以不向美國申報」。
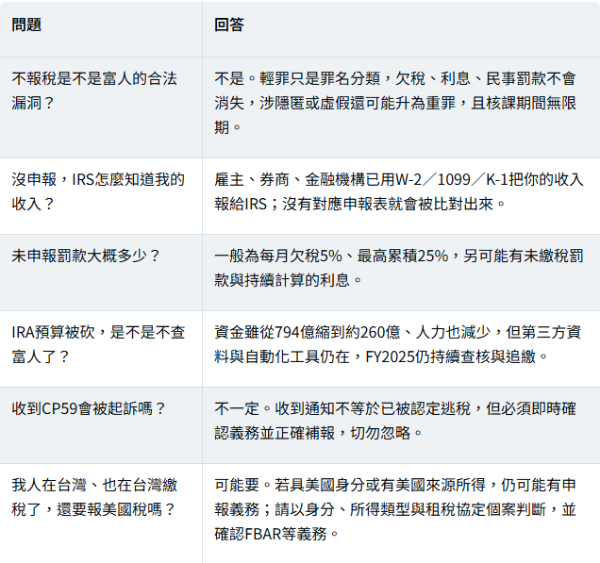
八、常見問題 FAQ
九、一句話結論
「不報稅是漏洞」是最貴的誤解——因為IRS靠的是你早已被申報過的資料,不是靠你申報;真正有效的對策不是研究怎麼完全不報,而是保留完整資料、及時申報、合法運用扣除與抵免,發現問題儘早找專業處理。
詠騰工商觀點
對跨境經營或持有美國資產(公司、不動產、證券)的台灣客戶,這則新聞的重點不在「IRS今年抓了多少人」,而在一個結構性事實:在第三方資料與自動化比對的時代,「被看見」是常態,「沒被查到」只是時間差。把稅務風險寄託在「IRS人力不足」上,等於把不確定性長期留給自己與家人。
務實建議:跨境資產架構要與稅務申報同步設計,別讓公司持股、不動產收益或境外帳戶各自為政;每年核對所得紀錄、保存成本與交易文件;發現過去年度有疑慮,及早在專業協助下評估補報與揭露方式,往往比等通知上門的代價低得多。
免責聲明:本文根據IRS新聞稿(IR-2024-56)、IRS FY2025 Data Book、財政部稅務行政監察長(TIGTA)報告,以及CNBC、Newsweek等公開報導整理,數據截至各來源公布時點;部分成果數字(如補件人數)因發布時點不同而略有差異,本文已擇要註明。文中法條刑度與罰金為法定上限之通常引用,實際認定與適用依個案與法院裁量而定。本文為稅務資訊整理與觀點分享,不構成法律、稅務或投資建議,也不構成律師或稅務代理關係。個別情形請諮詢熟悉美國聯邦與州稅務、以及台灣稅務的律師、會計師(CPA)或註冊代理人(Enrolled Agent)。內文若有未證實之說法,均已標註或不予採用。