常見的說法是:想保值、好轉手,選大台北環狀線;想低總價、賭城市翻轉,選桃園綠線、台中藍線、台南藍線或高雄黃線。這個「成熟 vs 成長」的分類沒錯,但少了兩件在 2026 年最關鍵的事。第一,「環狀線=成熟」只對了一半:真正已通車的只有西環段,南、北環段要等到約 2031 年、東環段約 2032 完工、2033 通車——等待期跟中南部新線其實差不多。第二,2026 的資金環境變了:第七波選擇性信用管制、銀行不動產放款總量自主管理、自然人第二戶最高六成、預售換約限制與較高利率,讓「長等待期+低租金支撐」的站區,持有成本與流動性風險被放大。所以真正的分水嶺不是城市,而是——你買的是「已通車、有租金撐」的路段,還是「還要等 6–8 年、得自己扛房貸」的在建路段。本文用這把尺,重新比較六都。
本文目錄
一、比較的六個條件與風險特性表
二、核心切角:用「已通車 vs 等 6–8 年」重分類
三、為什麼「低基期+長題材」在 2026 失靈
四、延伸:六都逐一與潛力比較表
五、名詞解釋
六、依目的選站、六個常犯錯誤與投報試算
七、常見問題 FAQ
八、一句話結論
一、比較的六個條件與風險特性表
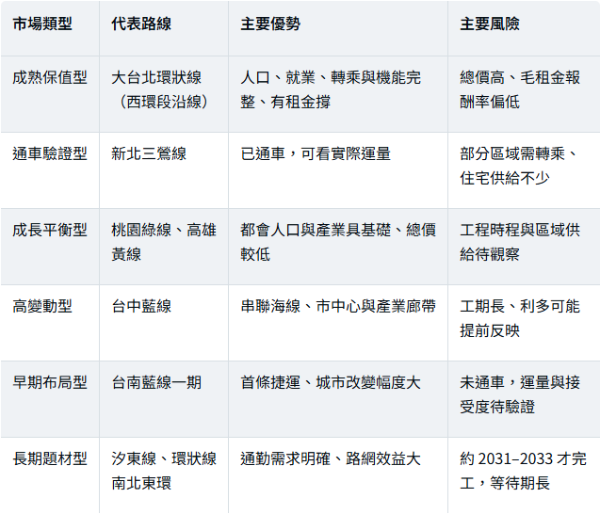
結論先講:沒有唯一冠軍,只有不同的風險報酬。比較捷運沿線房市,至少看六個條件;再依此把各市場分成風險類型。
六個條件:路線是否已核定及動工、預計何時通車與延誤風險、是否真正縮短通勤、能否與既有捷運/台鐵/高鐵轉乘、周邊是否已有就業人口與機能、目前房價是否已提前反映利多。
二、核心切角:用「已通車 vs 等 6–8 年」重分類
結論先講:城市不是重點,「等待期」與「等待期的租金現金流」才是。把六都放進這兩軸,會發現連台北環狀線也大多落在「還要等很久」那一格。
環狀線「成熟」的,只有西環段
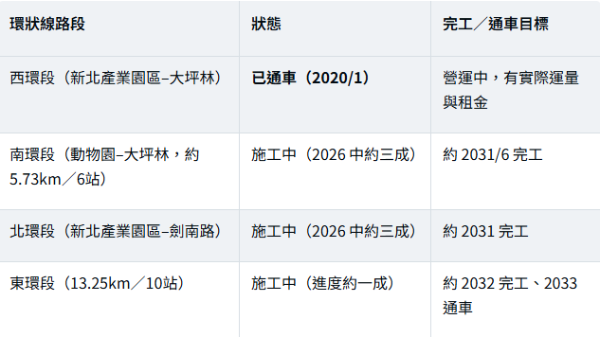
換句話說,若你是衝著「完整環形路網」的南、北、東環段利多而買,那其實和買中南部在建路線一樣,是「還要等 6–8 年」的長期押注,只是總價更高。真正已享有成熟需求與租金支撐的,是西環段沿線既有站區。
把六都放進「等待期」軸
● 等待期 0(已通車):環狀線西環段沿線、三鶯線——改看實際運量、班距、租金與買進價格,不再賭題材。
● 等待期 0~1 年:桃園綠線北段(拚 2026 底)——最接近落地的新線路段。
● 等待期約 6–8 年:環狀線南北東環、桃園綠線全線、台中藍線、台南藍線、高雄黃線、汐東線——買在利多,得自己扛好幾年房貸與持有成本。
把 2026 資金環境疊上去:等待期越長、租金支撐越弱的站區,越吃虧。因為這幾年你要用較高利率、較低貸款成數,去扛一個還收不到(或收很少)租金的資產——這正是風險調整後最容易被忽略的成本。
三、為什麼「低基期+長題材」在 2026 失靈
結論先講:過去「趁早買在低基期、抱著長題材等通車」能賺價差,靠的是寬鬆信用與活絡轉手。2026 這兩個前提都被收緊,長等待期的題材宅風險上升。
● 信用收緊:央行第七波選擇性信用管制(2024/9)與銀行不動產放款總量自主管理,使貸款成數與核貸趨嚴;2026/3/20 雖將自然人第二戶最高成數由五成調為六成,整體資金成本仍高。
● 轉手變難:預售屋換約轉售受《平均地權條例》限制,短線價差策略受阻;市場買氣與看漲預期趨緩。
● 持有變貴:較高房貸利率下,等待通車的每一年都要付利息、管理費、房屋稅、地價稅與空置成本;租金若撐不住,報酬高度依賴未來房價上漲。
加上「利多提前反映」:環狀線與各市新線的規劃、設站資訊多已公開多年,部分區域房價可能已計入捷運預期。買方要比較同區「距站遠近的中古屋、新案與中古、有無捷運題材」的價差;若溢價遠高於實際通勤與租金效益,就算如期通車也未必還有相同上漲空間。研究也只支持「捷運與房價正相關」,不能解讀成「必漲」——房價同時受利率、供給、人口、所得與景氣影響。
四、延伸:六都逐一與潛力比較表
各線重點(搭配 2026 資金環境看)
● 大台北環狀線:價值在「重新組織雙北路網」——減少繞進台北車站、連接內科/信義/南港與新北產業園區、沿線多為成熟生活圈、土地供給有限。但西環段以外要等到 2031–2033;總價高、毛租金報酬率偏低、利多多已反映。
● 新北三鶯線:已通車,工程不確定性降低;接下來看班距、頂埔轉板南線效率、實際通勤節省與沿線推案去化。
● 桃園綠線:市區骨幹,北段拚 2026 底通車、全線約 2030;總價較可負擔,但新案與土地供給多、通勤仍多靠汽車國道,需通車後看使用率。
● 台中藍線:沿台灣大道串聯海線與市中心、與綠線成十字,改變幅度大;但長工期(整體約 2034),漲幅要分清來自捷運、中科、台中港或重劃推案。
● 台南藍線一期:首條捷運、相對改變大;但未通車、單軌運量與轉乘待驗證,2026 底才動工、約 2032 通車。
● 高雄黃線:補紅橘線與輕軌未覆蓋的成熟生活圈,路網整合佳;但經費由約 1,442 億上修至約 2,369 億、通車延後,住宅供給充足要防交屋潮。
● 汐東線:汐止往內湖/南港通勤需求明確;但目標約 2032 完工,等待期長。
六都捷運房市潛力比較(質化,不用無依據的固定漲幅)
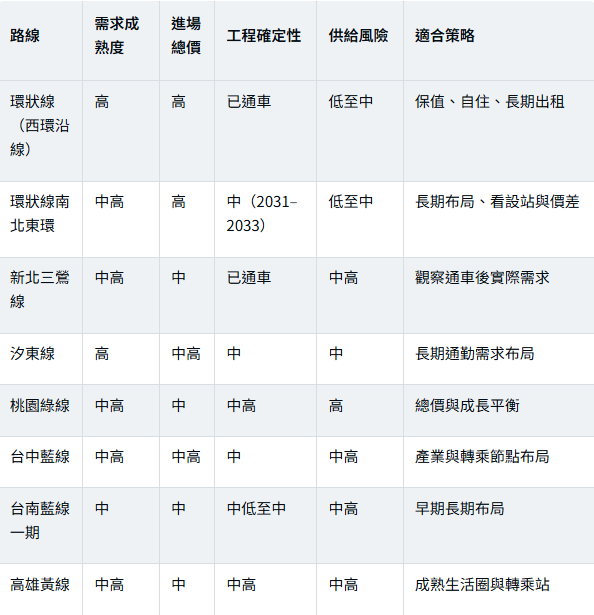
這是風險特性比較,不是投資排名。同一條線不同車站,市場條件仍可能差很大。
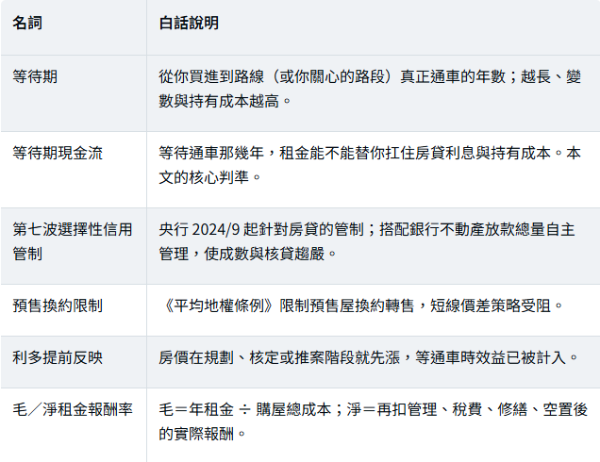
五、名詞解釋
六、依目的選站、六個常犯錯誤與投報試算
依目的,四種答案
● 重視保值與轉手:大台北環狀線西環段沿線成熟區——需求確定、租賃穩,但總價高、報酬率未必突出。
● 重視總價與需求平衡:桃園綠線、高雄黃線——避開供給過度集中站區,確認租金能否支撐總成本。
● 追求城市格局改變:台中藍線——改變幅度大,但要接受資金長期占用與時程不確定。
● 願意承擔早期風險:台南藍線一期——想像空間大,但未經營運檢驗,只適合長期、非短線。
六個最常犯的錯誤
1. 把「規劃中」當「即將通車」——規劃、核定、動工、通車風險完全不同。
2. 只看直線距離,不走一次實際動線(出入口、路口、人行道、上下坡、月台深度、轉乘)。
3. 把捷運人流當店面消費人流——通勤者快速進出,不一定停留消費。
4. 忽略未來供給——題材吸引大量推案,交屋量過大會壓租金與轉售。
5. 用開價判斷行情——要比實價登錄同條件成交案,而非代銷開價。
6. 完全不算房貸與持有成本——等待十年也要付利息、稅費、管理、空置。
真正該算的投報
年度毛租金報酬率 = 全年租金 ÷ 購屋總成本(總成本含契稅、規費、仲介費、裝潢、房貸費用、必要修繕)。再算淨報酬率 =(全年租金 − 管理費 − 稅費 − 修繕 − 空置損失)÷ 購屋總成本。若租金不足以負擔利息與持有成本,投資結果就高度依賴未來房價上漲——在 2026 信用與授信較審慎的環境下,這風險比過去更需注意。
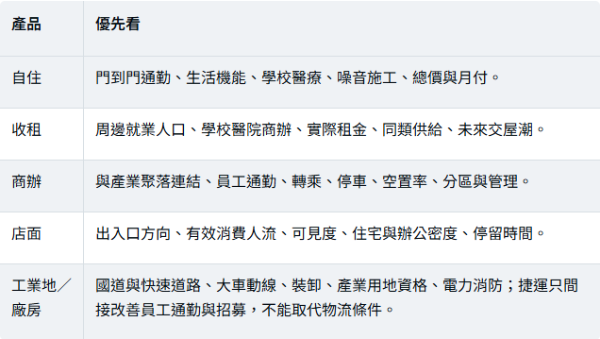
不同產品的選站重點
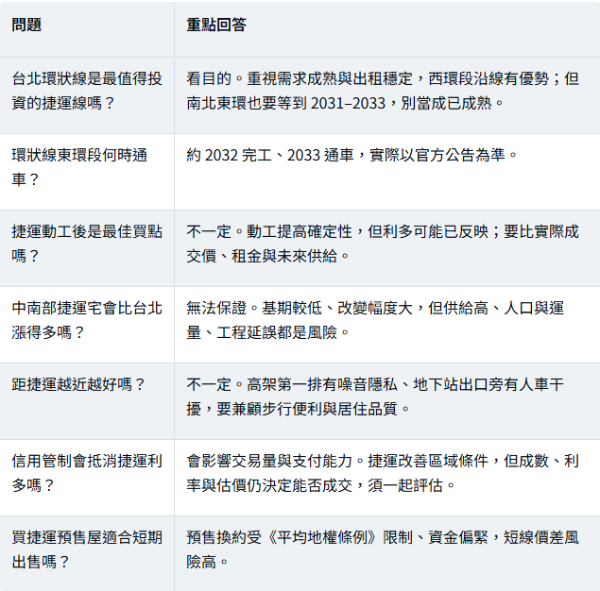
七、常見問題 FAQ
八、一句話結論
台北環狀線的優勢是成熟需求與路網效益,中南部新捷運的優勢是較低基期與城市改變幅度;但別用城市分類,真正的選擇是——在 2026 的信用環境下,找到「買進價格、等待期與租金現金流」最合理的站區,讓租金能替你扛住等待通車的那幾年。
詠騰工商觀點
大台北環狀線與其他都會捷運最大的差異,不只是房價高低,而是發展階段:環狀線沿線多為成熟生活圈,捷運是「成熟資產再升級」;桃園、台中、台南、高雄的新線則肩負建立城市骨幹、引導新區開發,屬於「城市結構重新形成」,改變幅度大、不確定性也高。真正值得研究的不是哪座城市最熱門,而是:捷運是否解決當地最迫切的交通問題、沿線是否已有足夠人口與就業、成交價是否已反映多年後利多、未來供給是否過量、工程延後時能否長期持有、租金能否支撐房價與資金成本。對工業地、廠房與商辦而言,捷運只是交通條件之一,企業選址仍以國道、幹道、貨車動線、裝卸、分區、產業聚落與人力為先。若有廠房、工業地、商辦或產業不動產租售與選址需求,歡迎洽詢詠騰工商團隊協助評估。
免責聲明:本文為交通建設與房市關係之資訊整理,路線規模、進度、經費與時程依撰稿時各市捷運局/交通部、行政院核定資料及公開報導查證,工程進度可能因招標、用地、物價、施工與政策變動,實際完工與通車以主管機關公告為準。信用管制與貸款規定可能調整,請以中央銀行與各銀行最新規定為準。文中研究結論僅說明關聯性,不代表任何區域房價必然變動;本文不構成投資或不動產買賣建議,決策前請查證最新資訊並諮詢專業意見。