繼承土地後,很多人第一個念頭是:「現在賣會不會被課一大筆土增稅?」尤其是繼承到重劃區土地的人,常以為「我是繼承後第一次賣」,就能享受「重劃後第一次移轉減徵 40% 土地增值稅」。但稅務局實際的核定告訴我們:一筆應納 450 萬元的土增稅,民眾主張減徵成 270 萬元,結果遭否准、仍要繳 450 萬——因為重劃完成後才繼承,那張「重劃後第一次移轉」的門票,已經被繼承登記用掉了。不過,這件事有個被多數文章漏掉的另一面:繼承其實同時做了兩件方向相反的事。它一手拿走重劃 40% 減徵資格;另一手卻把土增稅的「前次移轉現值」墊高為繼承時的公告現值——連稅務局都明說這「實質上已減輕土地增值稅負」。所以繼承到底虧不虧,要把這兩股力量一起算。而真正的分水嶺,是「死亡發生在重劃分配確定之前還是之後」;真正的規劃槓桿,是「生前處分/配偶贈與 vs 身後繼承」的不對稱。本文用官方規定,把「賣還是留」講清楚。
本文目錄
一、賣或留,先看三個重點與兩階段稅務
二、核心切角:繼承的兩股相反力量與分水嶺
三、為什麼賠售也可能有稅?公告現值 ≠ 市價
四、延伸:房地合一、2026 舊制房屋新令與共有風險
五、名詞解釋
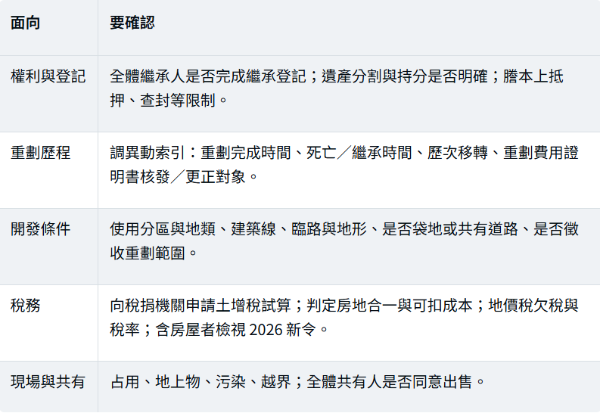
六、出售前怎麼算淨拿金額與查核
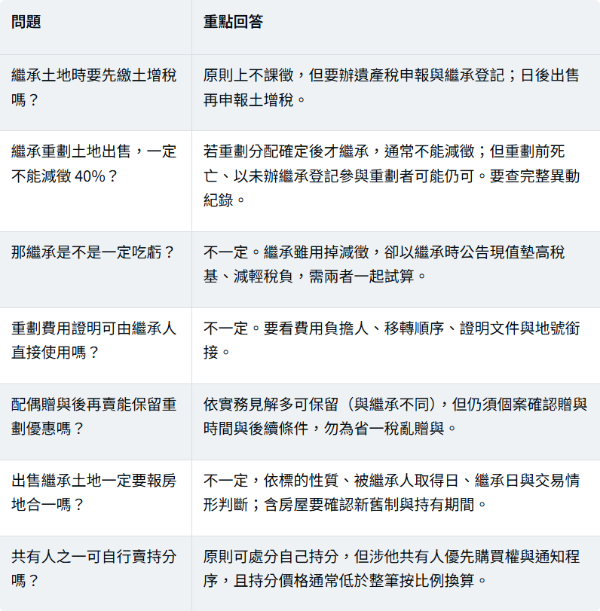
七、常見問題 FAQ
八、一句話結論
一、賣或留,先看三個重點與兩階段稅務
結論先講:判斷繼承土地賣或留,先算三件事——現在賣能實拿多少、繼續持有每年花多少、土地是否真有增值或開發條件。稅務上,「繼承時」與「日後出售時」是兩個不同階段。
三個重點
● 出售淨拿金額:不是看開價,要扣土增稅、房地合一或其他所得稅、仲介費、代書與規費、測量分割費、欠繳地價稅、抵押債務、整地拆除、共有人價款分配。
● 持有成本:地價稅與管理成本每年照跑;空地、農地、工業地、共有地還有占用、未依用途使用、權屬不清、污染、共有意見不一等風險。「先留著等增值」不是零成本。
● 增值/開發條件:查使用分區與地類、建蔽容積、是否臨建築線、臨路寬度與地形、是否袋地、是否在都計變更或徵收重劃範圍、有無他項權利、是否列管污染、周邊是否真有產業與人口需求。
兩階段稅務
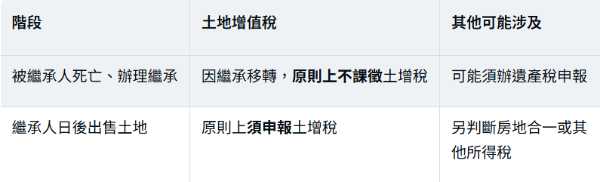
「繼承免土增稅」與「出售繼承土地要繳土增稅」可以同時成立,兩者不矛盾。
二、核心切角:繼承的兩股相反力量與分水嶺
結論先講:重劃完成後才繼承,會用掉「重劃後第一次移轉減徵 40%」——但繼承同時把土增稅稅基墊高、反而減輕稅負。看繼承划不划算,要兩股一起算;而是否還保得住減徵,關鍵在「死亡與重劃分配確定的先後」。
力量一:繼承「用掉」重劃 40% 減徵
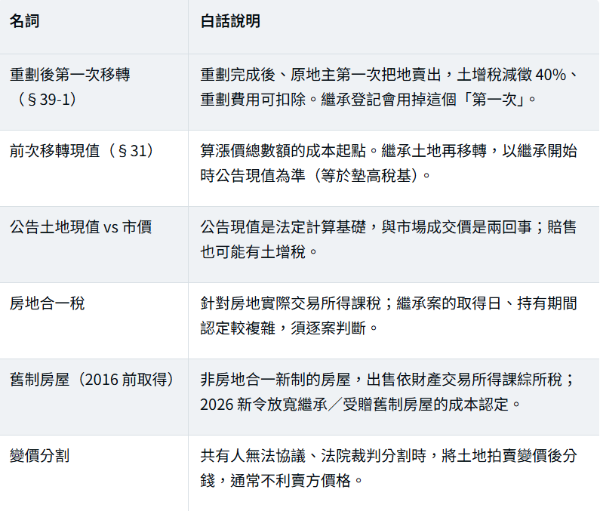
依土地稅法 §39-1,經重劃的土地於重劃後第一次移轉時,土增稅減徵 40%,已支付的重劃費用還可自漲價總數額中扣除。但「繼承」也是移轉原因之一:重劃分配結果公告確定後,土地所有權人死亡、繼承人辦竣繼承登記,該登記即被視為「重劃後第一次移轉」;繼承人日後再賣,已是第二次移轉,不再減徵 40%。稅務局的實例(450 萬不能減成 270 萬)就是這個道理。
力量二:繼承「墊高」土增稅稅基
依土地稅法 §31,繼承取得的土地日後再移轉,是以繼承開始時的公告現值作為漲價總數額的計算基礎(前次移轉現值)。這等於把稅基往上重設一次——稅務局自己說明,這「實質上已減輕土地增值稅負」。也就是說,繼承拿走了減徵優惠,卻同時給了你一個較高的成本起算點。
所以正確的心態不是「繼承害我少省 40%」,而是「繼承讓我少了減徵、但墊高了稅基」——兩者淨效果,要用實際地號、繼承時公告現值與持有年限去試算,不能只看其中一邊。
分水嶺:死亡在重劃分配確定「之前」還是「之後」
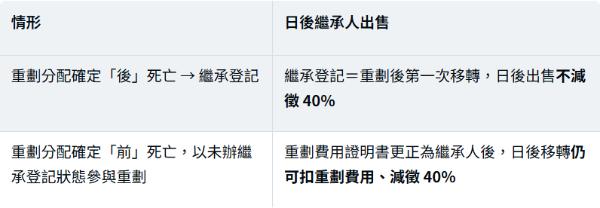
所以不能只憑「現在的所有權人是繼承取得」就一律認定優惠消失,必須查重劃完成時間、死亡與繼承時間、歷次移轉紀錄與證明書核發/更正對象。
規劃上的不對稱:配偶贈與 vs 繼承
值得注意的是:依實務見解,重劃後「贈與配偶」並申請不課徵土地增值稅,再移轉予第三人時,多半仍可保留重劃後第一次移轉減徵;但「繼承」會用掉。這組不對稱,正是生前規劃的關鍵——持有重劃地、且減徵金額可觀的長者,「生前處分或適當安排 vs 身後繼承」的稅負可能差很大。
提醒:切勿只為省單一稅目就搶辦配偶贈與。是否保留減徵、是否另生贈與稅、遺產稅與稅基墊高的整體效果,以及家族共有風險,都要一起評估,並以個案與稅捐機關認定為準。
三、為什麼賠售也可能有稅?公告現值 ≠ 市價
結論先講:土增稅不是用成交價減繼承時市價,而是用法定的公告現值系統計算。即使賣得比預期便宜,只要法定漲價為正,仍可能有稅。
要刪掉一個常見的錯誤公式:「售價 − 原值 × 稅率」。土增稅的漲價總數額,概念上是比較申報移轉現值與經物價指數調整後的原地價或前次移轉現值,再扣除可扣除的改良費用、工程受益費、重劃費用等,最後依漲價倍數、持有期間與適用稅率計算。
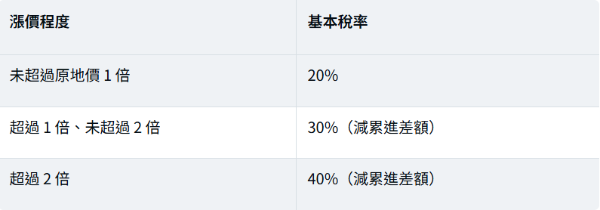
實際計算還涉及累進差額、長期持有減徵(持有 20/30/40 年分別減徵 20/30/40%)、自用住宅 10% 優惠等。最安全的做法不是自套公式,而是簽約前先向土地所在地稅捐機關申請土增稅試算。
四、延伸:房地合一、2026 舊制房屋新令與共有風險
出售繼承土地,可能不只一種稅
● 房地合一或其他所得稅:要看被繼承人原始取得日、繼承人取得日、標的性質、持有期間、是否自住、是否新制適用範圍。繼承案件的持有期間部分情況可合併被繼承人持有期間,但不能一概認定。
● 遺產稅:土地須列入遺產總額申報;即使無應納遺產稅,通常仍須完成申報與繼承登記才能合法處分。
● 地價稅:出售前每年照課;繼承後若使用、戶籍或資格改變,原本的自用、農業或工業用地優惠稅率可能生變。
● 交易成本:仲介費、代書費、測量分割費、清除地上物、處理占用與產權爭議等。
2026 新令:繼承/受贈的「舊制房屋」出售可減稅
若出售標的含房屋,別只處理土增稅。財政部 2026 年 7 月 15 日發布解釋令:個人出售繼承或受贈取得的舊制房屋,得比照房地合一新制,把繼承/受贈時的房屋評定現值依消費者物價指數(CPI)調整後,作為成交價額的減項,降低財產交易所得。官方舉例,房屋交易所得由 305 萬元調整為約 290 萬元。因此含房屋的繼承案件,記得檢視這項新令。
多人共同繼承:最大的風險不是稅,是「共有」
三名子女各持三分之一,兩人想賣、一人反對,一般買賣就難成。共有土地常見難題:對價格無共識、想賣 vs 想留、想分割 vs 想整筆賣、共有人在國外或失聯、繼承登記未完成、持分遭債權查封、其他共有人優先購買權、無法原物分割而進入變價分割。單獨出售個人持分通常賣不到好價,買方會把共有風險反映在出價。宜優先討論:整筆共同出售、由一人買下他人持分、協議分割、出租或合建、以及協議不成時的法律處理成本。
案例:母親能減徵、兒子不能
父母共同持有一筆市地重劃後土地,父親過世、持分由兒子繼承,母親續持原持分,之後母子同一份契約出售整筆:母親持分(重劃前已持有、重劃後尚未移轉)符合其他條件時可能適用減徵;兒子持分(重劃後因繼承取得)通常已非重劃後第一次移轉、不減徵。同一天、同一份契約,各持分結果仍可能不同,因為取得原因、時間、重劃完成時間、歷次移轉與費用負擔人各異。兒子即使持有父親名義的重劃費用證明書,也要看費用實際負擔人、是否仍屬第一次移轉、地號面積權利範圍與重劃前後地號銜接,才知能否扣除。
五、名詞解釋
六、出售前怎麼算淨拿金額與查核
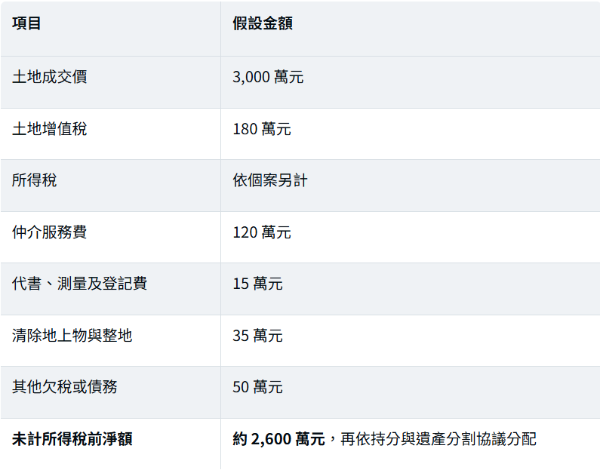
結論先講:以「淨拿金額」判斷,不是開價。取得正式試算前,別依預估售價向繼承人承諾可分配金額,也別先簽高額違約責任的買賣契約。
淨拿試算(示範,非實際稅額)
出售淨拿金額 = 成交總價 − 土增稅 − 所得稅 − 仲介及代書費 − 清償債務 − 土地整理與其他必要成本。
出售前查核清單
七、常見問題 FAQ
八、一句話結論
繼承土地該賣還是留,不能只看行情:先算出售淨額、持有成本與共有風險;重劃土地更要查清「繼承是否已用掉重劃後第一次移轉的 40% 減徵」,同時別忘了繼承也把稅基墊高了——兩股相反力量一起算,再決定賣或留。
詠騰工商觀點
繼承土地的真正難題,通常不是「現在行情好不好」,而是權利、稅務與使用條件有沒有先整理清楚。一筆地即使位於熱門產業區或重劃區,只要存在多人共有、無法指定建築線、地形破碎、地上物占用或重劃優惠認定問題,成交價往往與期待有落差。反之,產權單純、臨路完整、分區明確、又有企業設廠、倉儲、商業或住宅開發需求的土地,即使暫不使用也可能有整合價值。建議繼承人不要先問「能賣多少」,而是依序:查清權利與重劃歷程 → 確認分區與開發條件 → 取得土增稅與所得稅試算 → 估算淨額 → 比較賣、租、留的效益。若有廠房、工業地、商辦或產業不動產的處分、估價或整合需求,歡迎洽詢詠騰工商團隊協助評估。
免責聲明:本文為稅務與不動產資訊整理,內容依撰稿時《土地稅法》《所得稅法》《遺產及贈與稅法》、各地稅捐機關函釋與財政部 2026/7/15 解釋令查證,法令、稅率與認定可能隨修法或函釋而異動。文中金額與案例均為說明用之舉例,非實際稅額或特定案件;實際結果須依個案地號、面積、持分、重劃與繼承時序、公告現值、持有年限及稅捐機關核定為準。配偶贈與可否保留重劃減徵屬實務見解,仍應個案確認。本文不構成稅務、法律或投資建議,決策前請洽會計師、地政士、律師或主管稽徵機關。