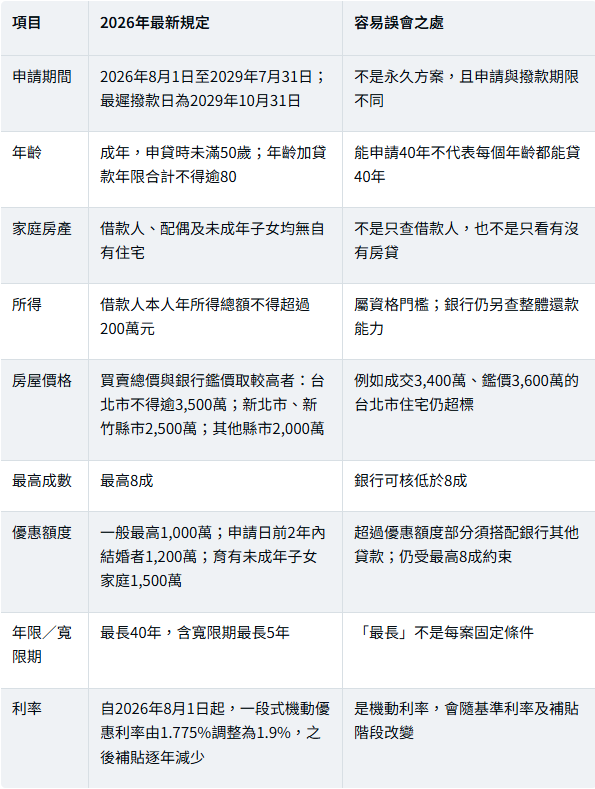
把差異簡化為「兩類首購」已不足以應付2026年實務。青安3.0新增未滿50歲、本人年所得200萬元、區域房價上限等條件,優惠利率也已自1.775%調為1.9%。本文用三道門分析:先看央行管不管,再看青安能不能申請,最後由銀行決定實際核貸。最重要的觀念:不受央行限制 ≠ 一定能申請青安;符合青安資格 ≠ 銀行保證貸滿8成、40年或給5年寬限期。
文章目錄
一、看懂2026首購貸款與青安3.0
二、獨特切角:申貸要過三道門
三、無房無貸、有房無貸為何差很多
四、延伸研究:利率、額度與真實自備款
五、名詞解釋
六、購屋族接下來看什麼
七、FAQ
八、一句話結論
一、看懂交易/數據:2026首購房貸最新比較
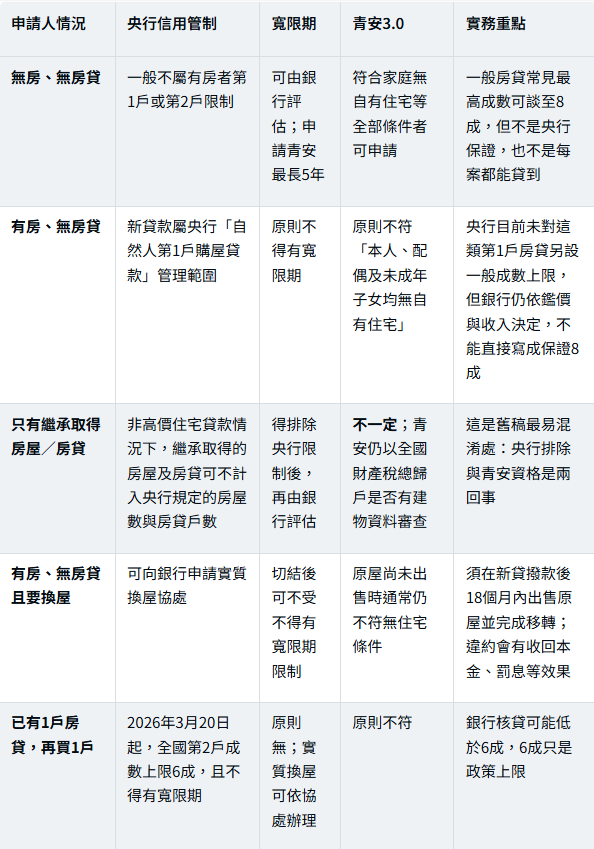
註:表中「可評估」均非保證核貸。高價住宅、公司法人、特定貸款用途及個案擔保條件可能另有規範;應以申貸當日央行、財政部及承貸銀行規定為準。
青安3.0:2026年8月1日起的新門檻
二、獨特切角核心:你以為在問首購,其實要過三道門
第一道央行:這筆貸款受不受信用管制?
央行關心的是金融風險,會看名下房屋、房貸戶數、購買標的及資金用途。名下有房但無房貸者,新申貸在央行用語仍是「第1戶購屋貸款」,但因已有房屋,原則上不得使用寬限期。
第二道青安3.0:是否符合政策優惠資格?
青安3.0是財政部督導8家公股銀行辦理的優惠貸款,不是央行給所有首購族的權利。除了全家無自有住宅,還要符合年齡、個人所得、房屋總價、自住用途及不得重複申貸等條件。
第三道銀行:實際願意借多少、多久、利率多少?
通過前兩道門,銀行仍會依5P授信原則檢視收入、負債、信用、擔保品與還款來源。因此,政策寫「最高8成、40年、寬限5年」,不代表三項都能同時拿滿。
「首購」只是日常用語。簽約前應請銀行用你的身分、家庭房產、所得與標的地址做初步評估,不能只拿網路上的首購利率表推算。
三、為什麼有房無貸和無房無貸差很多?合理嗎?
無房無貸代表申請人沒有既有住宅可供居住,也沒有購屋貸款;政策通常保留較多彈性。有房無貸則代表名下已有住宅資產,只是沒有以房貸形式舉債。央行第七波管制針對的正是「已有房屋仍再購屋,卻以第1戶房貸取得寬限期」的槓桿空間。
但有房不必然等於投資客,例如祖產、離婚財產、偏鄉老屋或換屋需求。這也是央行另設繼承房屋排除與實質換屋協處的原因。政策採分類管理有其風險控管邏輯,個案仍可能因產權來源與實際用途不同而需要補充文件。
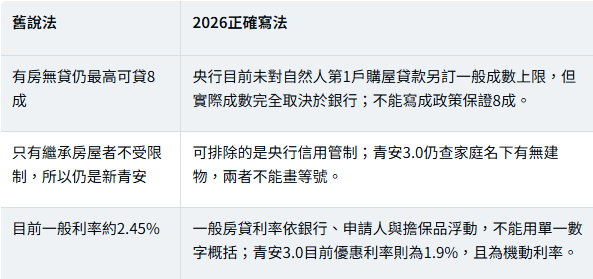
需要校正的三句話
四、延伸研究:最高8成不等於只準備2成自備款
首購族最常犯的錯,是用成交價直接乘以20%當作全部現金需求。但銀行成數通常依鑑價與授信結果計算,青安優惠額度也有上限,另有契稅、登記、代書、裝潢及交屋款等支出。
情境例:購買1,500萬元住宅
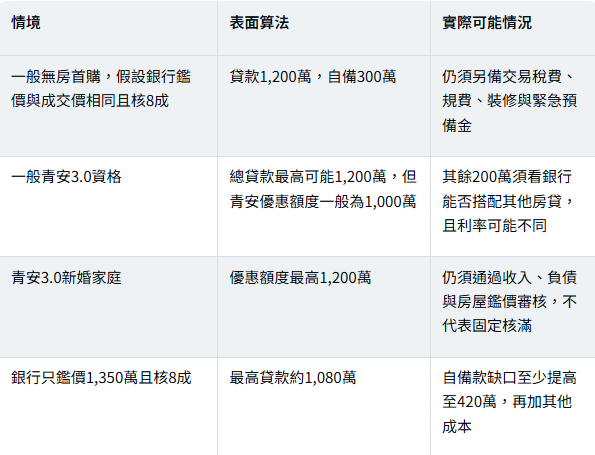
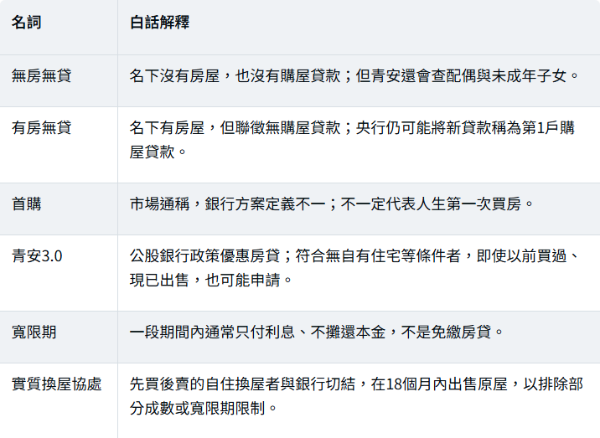
寬限期也不是免繳款。寬限期間通常只繳利息、不還本金;期滿後本金會在剩餘年限內攤還,月付金明顯上升。青安3.0利息補貼又會逐年減少,申貸時應同時試算「現在、寬限期後、補貼減少後」三種月付金。
五、名詞解釋:首購族最容易混淆的6個用語
六、投資人/購屋族接下來看什麼?簽約前查核表
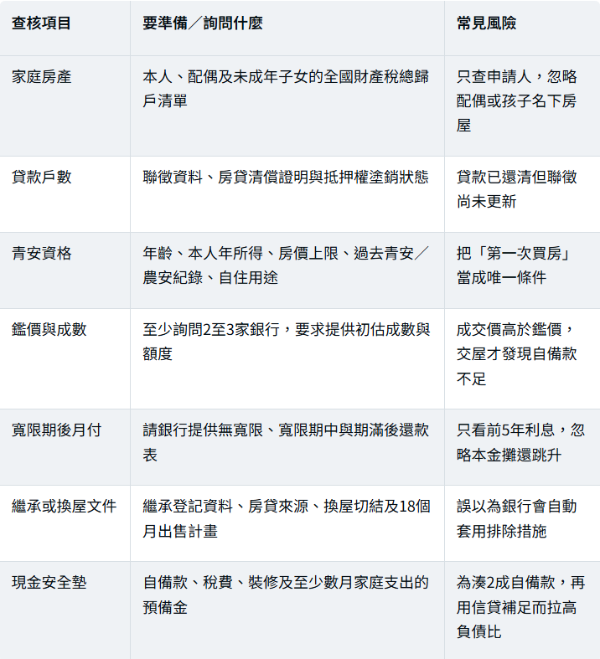
簽約前的銀行初估仍不是正式核貸承諾。預售屋尤其要用交屋時可能適用的利率、鑑價與政策做壓力測試,契約中的貸款不足處理方式也要先看清楚。
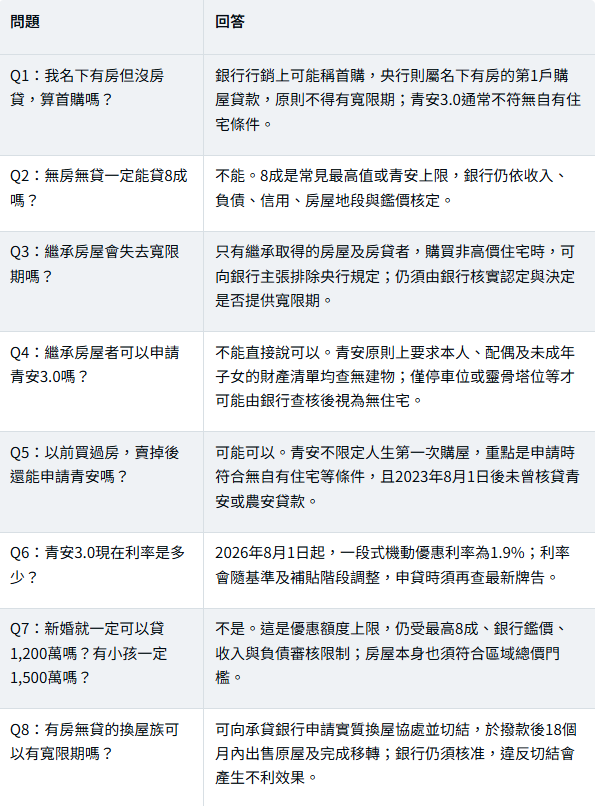
七、FAQ:2026首購貸款常見問題
八、一句話結論
2026年申請首購房貸,先分清央行、青安3.0與銀行授信三套標準,再談8成、40年與寬限期,才能避免把政策上限誤當成核貸承諾。
詠騰工商觀點
首購族真正要比較的不是廣告上的最低利率,而是可核貸金額、總費用年百分率、寬限期後月付金,以及鑑價不足時的現金缺口。同一位申請人換一間房子、換一家銀行,結果都可能不同。
若名下有持分、繼承房屋或正在換屋,建議在出價前先整理財產清單、聯徵與產權來源,讓銀行做具體判讀。詠騰工商團隊可協助釐清物件條件、市場成交與購置流程;正式核貸仍以承貸銀行審查為準。
免責聲明:本文為一般房貸政策與市場資訊整理,不構成核貸承諾、財務、法律、稅務或投資建議。實際資格、成數、額度、利率、年限及寬限期,須由承貸銀行依申請人、家庭房產、信用與擔保品個別審核。