真正值得看的不是「政府打房有沒有效」這個二選一問題,而是成交量由買賣雙方決定,短期供給量卻能被建商主動調節。限制換約先抽走短期轉售需求,信用管制與房貸審核再降低支付能力;另一方面,建商可延後推案、分批釋出、改推低總價產品或用付款條件讓利,減少公開降價壓力。結果便是量先縮、銷售期拉長,價格只緩慢修正。核心判讀:監管改善的是交易秩序與資訊安全;能否買得起,仍取決於總價、所得、房貸條件、土地與營建成本,以及市場上實際釋出的供給。
文章目錄
一、看懂2026交易與政策數據
二、獨特切角:預售屋是可被調節的供給
三、量跌價穩合理嗎?
四、延伸研究:監管、融資與供給時差
五、名詞解釋
六、買方與業者接下來看什麼
七、FAQ
八、一句話結論
一、看懂交易/數據:2026不是單純「監管打掉買氣」
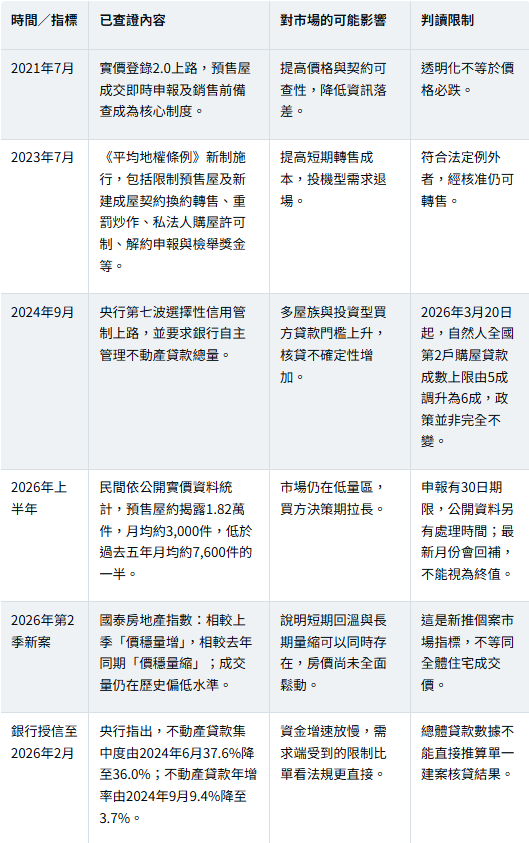
資料口徑提醒:1.82萬件與月均7,600件是民間整理公開實價資料的統計,不是內政部另行公布的最終結算;本文保留來源口徑並明示申報落差。原稿自行拆分的年度稽查件數與罰鍰,無法由同口徑官方資料驗證,且加總矛盾,因此全部刪除。
二、獨特切角:預售屋不是現成庫存,而是建商能調節的供給
中古屋屋主想賣房,通常只能在「售價」與「等待時間」之間取捨;預售案的建商則多了幾個槓桿:何時公開、一次釋出多少戶、主推哪種坪數、工程期如何收款,以及優惠要反映在單價或其他條件。
所以需求轉弱時,供給方未必立刻砍牌價,而可能採取以下做法:
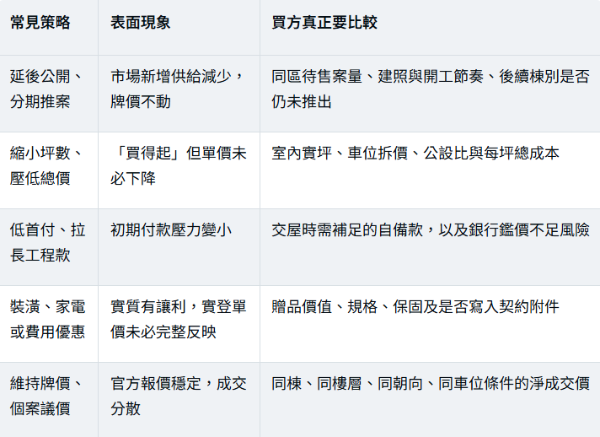
「房價沒跌」不等於「完全沒有讓利」。2026年看預售屋,應比較總價、付款時間、車位與贈品後的總成本,不能只看接待中心牌價或社群流傳的最低單價。
三、為什麼成交量先跌、價格卻黏住?這合理嗎?
1. 成交量是第一個調整的變數
當買方擔心貸不到預期成數、交屋時補款過重,最容易做的是暫停簽約;建商若不接受降價,也可選擇延長銷售。雙方價格預期沒有交集時,市場先失去的是成交量,不是名目價格。
2. 預售案存在成本與價格錨定
土地取得、營建、融資與行銷成本,加上已購客戶的價格比較,使建商對公開降價較為謹慎。這不代表房價只能上漲,而是修正可能先以議價、贈品、付款方式或產品縮坪呈現。
3. 價格指數有組成效果
每季成交的地區、建案與戶型不同。若低價區交易減少、高價區或小坪數高單價產品占比上升,平均價格可能看似穩定。因此,判斷自住標的應做「同社區、相近樓層、朝向與車位」比較,而不是拿全市平均值直接套用。
4. 合理,不代表沒有風險
量縮價穩是僵持,不是安全保證。若銷售期持續拉長、餘屋增加、融資成本升高或區域供給集中,個案仍可能擴大議價;反之,就業與人口持續流入、供給稀缺的區域,價格韌性也可能較強。
四、延伸研究:政策只管交易,信用才管支付,供給還有時間差
監管、信用與信心是三股不同力量
交易監管限制換約、強化申報與契約規範,主要降低投機及不實銷售風險。
信用條件貸款成數、寬限期、銀行額度與鑑價,直接決定買方能否完成付款。
市場信心房價預期、交屋潮、利率與就業展望,決定買方願不願意現在出手。
因此,2026年的量縮不能全部歸因於《平均地權條例》。2023年的換約限制移除短線接手盤;2024年起信用管制收緊資金;高總價與房貸等待再加深觀望。到了2026年3月,央行將自然人第2戶貸款上限由5成調至6成,亦反映政策會依金融與房市狀況微調,而非單向加碼。
建商少推案,影響的是幾年後的新屋供給
從土地、建照、開工到完工交屋有時間差。今天延後推案,不會立刻讓市場「沒房子」,因為過去開工案仍可能持續完工,既有餘屋也還在銷售;但若建照與開工長期下降,數年後的新成屋選擇可能減少。判斷供需不能只看當月預售成交,還要一起看建照、開工、使照、待售新成屋與人口就業。
同一政策的另一面:投資需求可能轉向,但不能假設流向
換約受限後,短期投資人可能延長持有、改看中古屋、商用不動產或其他資產,也可能直接離場。缺乏完整資金流向資料時,不能武斷說資金「一定」轉往某類產品,更不能把監管變嚴推論為投資報酬提高。
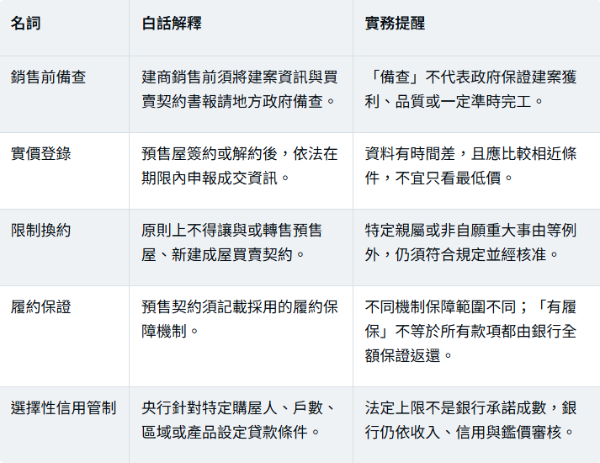
五、名詞解釋:買預售屋最容易混淆的5件事
六、投資人/購屋族接下來看什麼?簽約前查核表
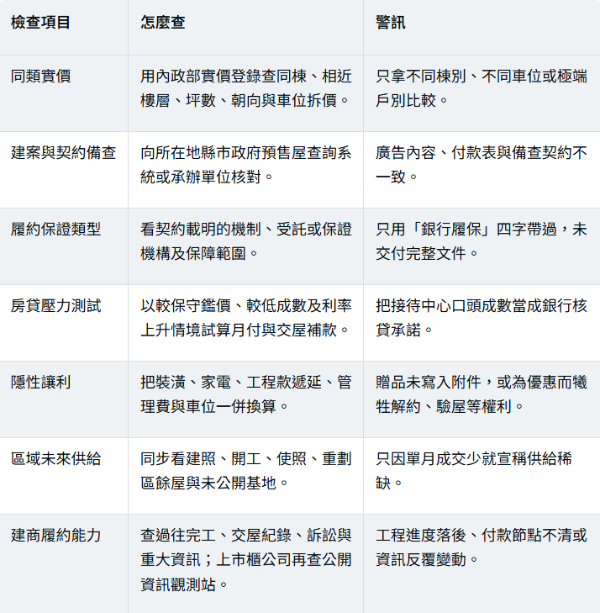
買方應在簽約前取得銀行初步評估,但仍要預留鑑價不足與政策變動空間。低首付只是延後付款,不是降低總價。
七、FAQ:2026預售屋監管與房價常見問題
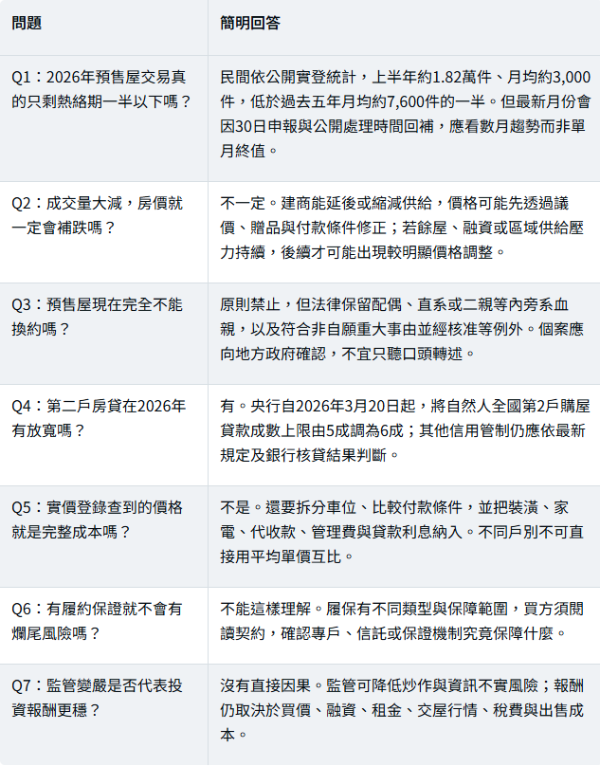
八、一句話結論
2026預售屋市場是「需求被監管與信用條件壓縮、供給被建商延後與縮量調節」的低量僵局;交易安全提高了,但房價與可負擔性不會因此自動解決。
詠騰工商觀點
判斷一個預售案是否值得買,不能只問「會不會跌」,而要先回答三個問題:銀行願意貸多少、同條件實際成交多少、未來三年同區還會交屋多少。量縮市場反而更需要逐戶比較,因為表面牌價相近,總價、付款節點、車位與附加條件可能差很多。
對建商與代銷而言,2026年的重點也不是把優惠包裝得更複雜,而是讓廣告、契約、付款條件與實價申報一致。透明且可驗證的資訊,才是低量市場中縮短決策時間的有效方法。
免責聲明:本文為市場資訊整理與一般性分析,不構成投資、購屋、貸款、法律或稅務建議。個別建案、契約與核貸條件不同,簽約前請向地方主管機關、金融機構及合格專業人士查證。本文所稱市場統計依各來源口徑,最新月份可能因實價申報時間差而回補。