一筆土地當初 1,000 萬元買進,如今因產業轉弱、資金調度或急售,只能以 920 萬元成交,帳面明明賠了 80 萬元,卻仍收到一張土地增值稅繳款書。多數地主的第一反應都是:「沒賺錢,為什麼還要繳增值稅?」而網路上最常見的解釋,是「地主一本帳、稅捐機關一本帳,兩本各算各的」。這個「兩本帳」的說法只對一半。
土地增值稅(下稱土增稅)確實只認「公告現值的法定漲價」、完全不看你實際賺賠——但它漏掉最關鍵的一環:被課土增稅的那筆「土地漲價總數額」,政府其實會讓你在房地合一稅裡「扣回去」。兩稅不是互不相干的兩本帳,而是用「稅基相扣」連動排除重複課稅。真正決定賠售到底多繳多少的,不是兩本帳打架,而是這層連動關係,以及《所得稅法》2.0 修法留下的一道防漏洞設計。本文以現行《土地稅法》《所得稅法》及財政部規定為準,把這件事一次講清楚。
本文目錄
一、看懂「一筆漲價、兩種稅」
二、核心切角:課過土增稅的漲價,會在房地合一被「扣回去」
三、賠售為何還要繳?這樣合理嗎
四、延伸:現行稅率、長期持有減徵與賠售三稅互動
五、名詞解釋
六、投資人/地主接下來要看什麼
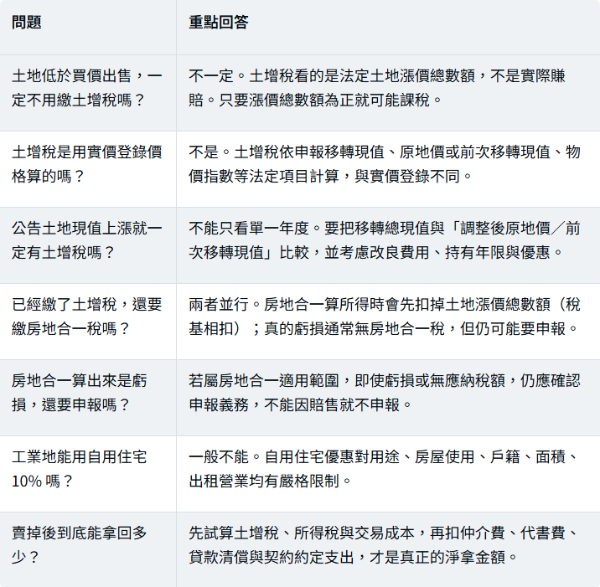
七、常見問題 FAQ
八、一句話結論
一、看懂「一筆漲價、兩種稅」
結論先講:同一筆土地交易,可能同時碰到兩種稅——土增稅與房地合一稅——但兩者課的東西、依據的價格、看的「賺賠」完全不同。先把兩稅擺在一起看,很多混淆立刻消失。
● 土增稅:課的是「土地的法定漲價」,稅基是土地漲價總數額,用公告現值系統衡量,與你實際買賣賺賠脫鉤。只要法定漲價為正就課,賠售也一樣。
● 房地合一稅(所得稅):課的是「房+地整體處分的實際所得」,用實際成交價減成本費用計算。真的虧損,這一關通常就沒有應納稅額。
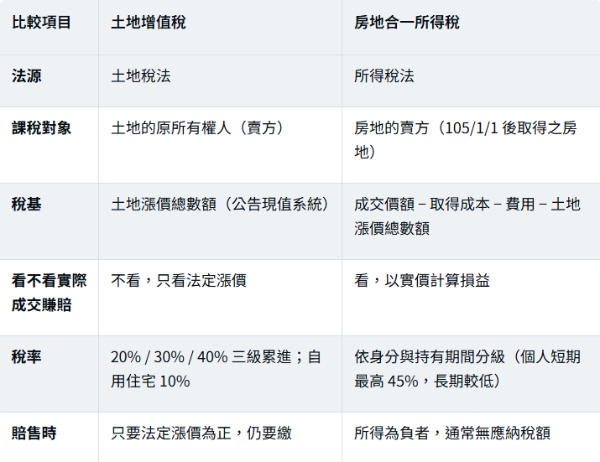
說明:房地合一稅率因個人/營利事業、境內外身分、持有期間、是否自住而不同,本表僅列大方向,實際級距請見第四段與個案認定。
二、核心切角:課過土增稅的漲價,會在房地合一被「扣回去」
結論先講:兩稅不是各算各的「兩本帳」。房地合一計算所得時,會把「土地漲價總數額」先減掉,避免這段土地增值被土增稅與所得稅重複課到。這叫「稅基相扣」,是財政部設計制度時的明文機制。
房地合一的課稅所得公式為:
房地合一課稅所得 = 成交價額 − 取得成本 − 相關費用 −「土地漲價總數額」
換句話說,會被土增稅課到的那筆「土地漲價總數額」,在算房地合一所得時會先被扣除。政府是用「稅基相減」而不是「稅額互抵」來排除重複課稅——這也是為什麼你會覺得「土增稅和房地合一好像各繳各的」,因為它不是在最後把兩筆稅金相抵,而是在更前面就把土地那段漲價從所得稅的稅基裡拿掉了。
把原文「兩本帳」的比喻校正一下會更精準:不是兩本互不相干的帳,而是同一筆土地漲價,先在土增稅這關被課一次「土地增值稅」,再在房地合一這關被「扣掉、不重複課所得稅」。
用陳先生的工業地賠售,把連動看清楚(舉例)
假設陳先生 2019 年以 1,000 萬元買進一筆工業土地(取得日在 105/1/1 之後,適用房地合一),後因景氣與資金需求,以 920 萬元出售。
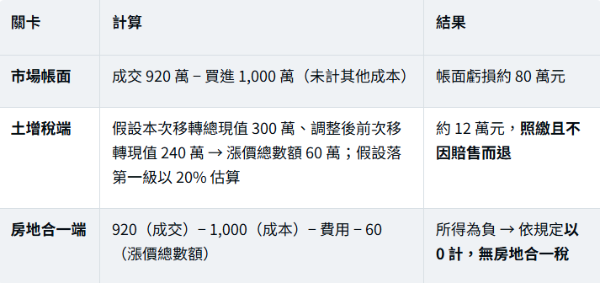
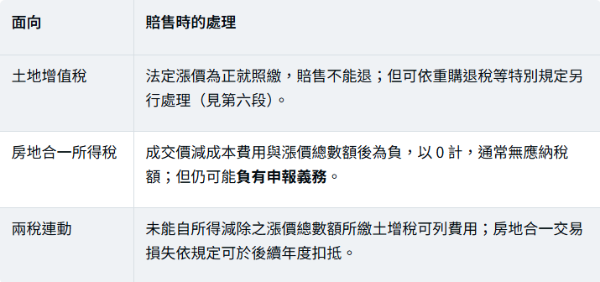
賠售 80 萬元、土增稅照繳 12 萬元且不退,但房地合一為 0——這不是「同一筆獲利被課兩次」,而是「土地那段法定漲價在土增稅被課、在房地合一被扣掉」的連動結果。
更進一步:當土地漲價總數額因交易已虧損而未能實際發揮抵減所得的效果時,該部分所繳的土增稅,依規定可列為房地合一的費用,擴大可結轉的交易損失;而房地合一的交易損失,依規定得自往後年度的房地交易所得中減除(有年限與程序規定)。實際可列金額有法定公式,仍以個案憑證與國稅局核定為準。以上數字僅為說明連動關係之舉例,非真實案件。
三、賠售為何還要繳?這樣合理嗎
結論先講:土增稅的設計初衷是「土地自然增值歸公」,用公告現值衡量,本來就與你買貴買便宜無關;而 2.0 修法之所以把「可扣除的漲價總數額」綁在公告土地現值,是為了堵住把稅從貴的所得稅搬到便宜的土增稅的套利。
為什麼賠售仍可能有法定漲價
● 衡量基準不同:土增稅比的是「本次移轉現值」與「按物價指數調整後的原地價/前次移轉現值」,屬公告現值系統;市場成交價的漲跌不進這條公式。
● 物價指數其實是保護地主:原地價會依消費者物價總指數往上調整,通膨越高、調整後原地價越高,漲價總數額反而可能變小、甚至為 0(不課)。所以賠售不一定會課到土增稅,要看兩個現值誰高。
2.0 為什麼要堵「高報現值」
土增稅一般稅率 20%~40%,房地合一個人短期最高 45%。過去有人刻意「高報土地移轉現值」,墊高可從房地合一所得中減除的「土地漲價總數額」,把稅負從貴的所得稅移到相對便宜的土增稅去繳。所得稅法 2.0 修法把可減除的漲價總數額以「公告土地現值」計算為上限,並規定所得減除漲價總數額後為負者以 0 計算,就是為了防止這種套利。這也是為什麼「申報移轉現值」與「公告土地現值」的差別很重要——原稿把公式簡化成「前後公告現值直接相減」,正確概念其實更細。
合理性怎麼看:土增稅是「漲價歸公」的財產移轉稅,不是所得稅,不以你賺賠為前提;房地合一才是所得稅、才看實際損益。兩稅目的不同、各司其職,再用「稅基相扣+可扣上限」處理重複與套利。理解這層,就不會再用「有沒有賺錢」去推「該不該繳土增稅」。
四、延伸:現行稅率、長期持有減徵與賠售三稅互動
一般用地土增稅三級累進與長期持有減徵
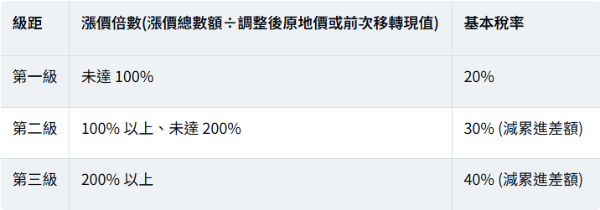
持有土地越久,超過最低稅率部分另有減徵:
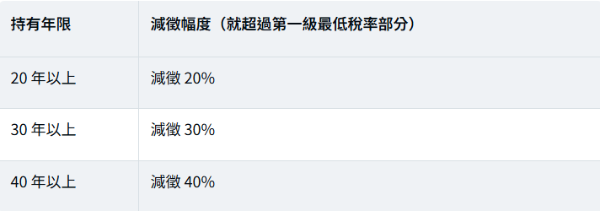
自用住宅用地一律 10%,不適用上述三級累進。長期持有減徵僅適用一般用地,不適用自用住宅 10% 優惠。
賠售情境下的「三稅互動」
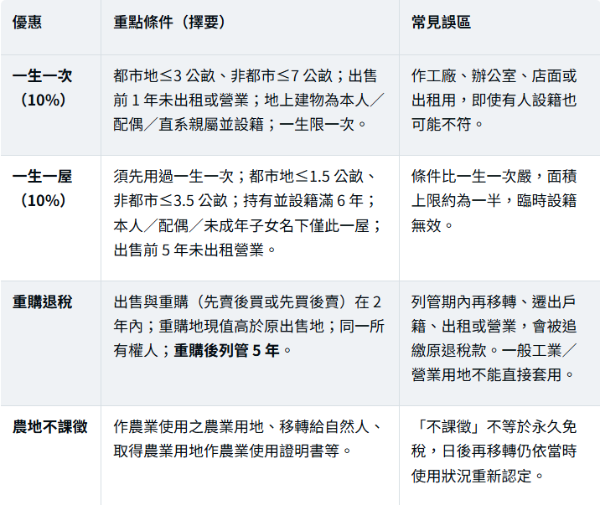
自用住宅、重購退稅、農地:別只看名稱
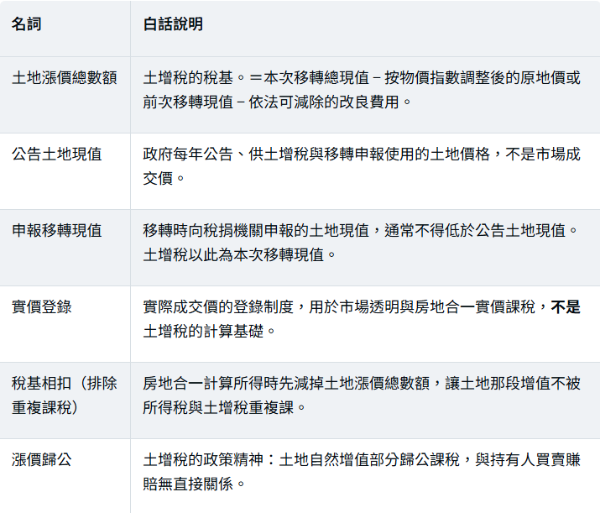
五、名詞解釋
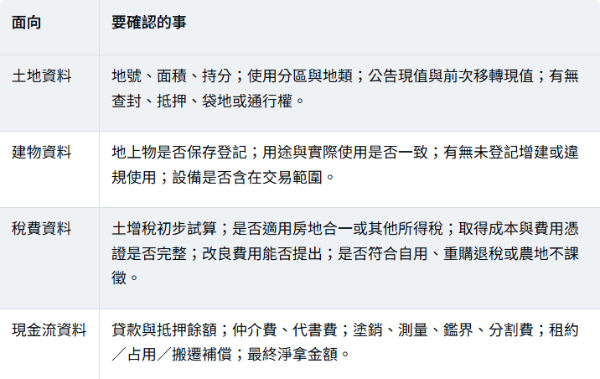
六、投資人/地主接下來要看什麼
結論先講:出售土地不能只問「能賣多少」,要問「扣完所有稅費、還完貸款後,真正能拿回多少」。簽約前先做兩件事——出售淨拿試算,與出售前查核清單。
出售淨拿金額怎麼算
概算公式:出售淨拿金額 = 成交總價 − 土增稅 − 所得稅負 − 仲介費 − 代書及移轉費用 − 貸款清償 − 其他賣方負擔款項。
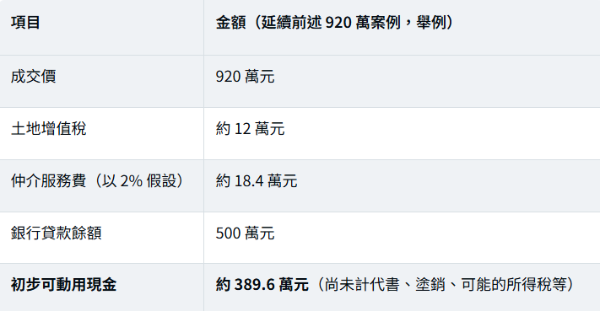
貸款清償不是稅費、也不代表額外虧損,但會直接減少交屋後可拿回的現金。若出售目的是還債、購新廠或資金調度,務必先把價款分配與清償順序算清楚。
出售前查核清單
七、常見問題 FAQ
八、一句話結論
賠售土地仍要繳土增稅,不是因為「有兩本互不相干的帳」,而是土增稅只課公告現值的法定漲價、不看你賺賠;而這筆漲價,政府已讓你在房地合一稅裡「扣回去」——真正該算的,是三稅連動後、還完貸款後你能拿回多少。
詠騰工商觀點
對工業地、廠房與大面積土地而言,交易總額高,任一項稅費或連動關係估錯,都可能造成數十萬元甚至更大的資金落差。出售前,除了問「可以賣多少」,更要問:扣掉土增稅剩多少、有沒有房地合一或其他所得稅、貸款清償後能拿回多少現金、仲介與移轉費用由誰負擔、現有廠房與租約條件會不會影響成交。先把淨價算清楚,再回頭決定願意接受的成交價。
免責聲明:本文為稅務與不動產交易之一般性資訊整理,內容依撰稿時之《土地稅法》《所得稅法》及財政部公開規定編寫,稅率、級距、優惠條件與計算方式可能因修法或函釋而異動。文中陳先生、920 萬/1,000 萬等數字均為說明用之舉例,並非真實案件;實際稅額與適用資格,須依個案之土地地號、面積、持分、物價指數、前次移轉現值、持有年限、使用狀況及稅捐稽徵機關核定結果為準。本文不構成稅務、法律或投資建議,實務決策前請洽會計師、地政士或主管稽徵機關確認。