投資台灣三大方案累計已吸引逾 1,800 家企業、約 2.79 兆元投資(此為每週滾動更新的累計數字);更能反映實際擴產的第 2 季製造業國內固定資產增購達 9,563 億元,季增 36.4%、年增 53.7%,主要由 AI、半導體先進製程、記憶體、封測及 AI 伺服器供應鏈的擴產帶動。市場最直覺的反應是:工業地要漲了,哪一區值得買?
但如果只問「哪一區會漲」,很容易誤判。因為這波擴產的本質是「吃電」——AI、半導體與資料中心的用電密度極高,台電已要求 AI 資料中心選址靠近電源,桃園以北較大用電量的資料中心供電一度暫緩,「卡點正從算力移到電力」。於是工業地的稀缺性,正從坪數、交通、價格,轉向電力容量、綠電可得性與高規格廠房。這帶來廠房「兩極化」,也讓真正該盯的領先指標,不是「承諾投資 2.79 兆」,而是「固定資產增購年增 53.7%」與「產業聚落是否成形」。這是本文的獨特切角。
本文目錄
一、先看懂數據:承諾 vs 落地
二、獨特切角:電力,工業地的新門檻
三、廠房兩極化:為何「一坪多少」不再是重點
四、延伸研究:桃園聚落與最新擴廠案例
五、名詞解釋
六、企業、地主、投資人各自該看什麼
七、常見問題 FAQ
八、一句話結論
一、先看懂數據:承諾 vs 落地
結論先講:看工業地需求,別只看「政府核准投資多少」(那是承諾),要看企業「有沒有真的下單買設備、蓋廠房」(那才是落地)。
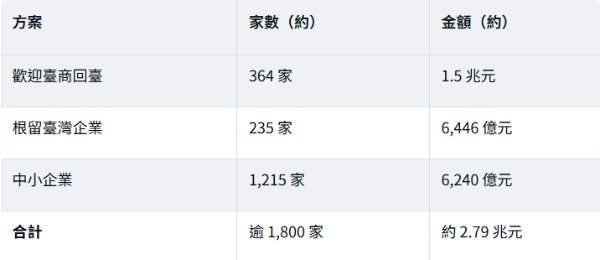
預估創造約 17 萬個本國就業。方案已延長並擴大適用至全球海外臺商與外人投資企業,並加強鼓勵企業導入 AI 轉型。上述為滾動累計,實際以經濟部最新公告為準。
真正的領先指標:固定資產增購
企業「宣布投資」不代表隔天就買地蓋廠。所以更接近實際的訊號,是製造業有沒有真的增加設備與廠房。2026 年第 2 季的數字很關鍵:
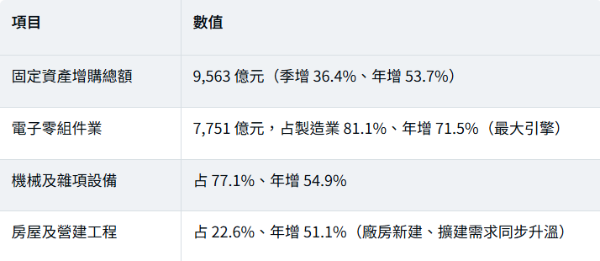
關鍵在最後一列:這波擴產不只是買設備,「房屋及營建工程」增購年增逾 5 成,直接對應到廠房與土地需求。
二、獨特切角:電力,工業地的新門檻
結論先講:AI 時代工業地最稀缺的不是坪數,而是「電」。有沒有足夠電力容量與綠電,正成為企業選址的第一道門檻。
AI、半導體與資料中心的共同點,是用電密度極高。台電已明白指出,AI 資料中心用電模式特殊、局部用電密度「超乎過去經驗」,因此推動「算力與電力」最佳配合,要求選址盡量靠近電源(甚至專線直供、電廠數公里內),並研擬新的管理規則。更具體的是:台電自 2024 年起,對桃園以北 5MW 以上的資料中心供電一度暫緩,以避免「虛占饋線」;直到 2026 年才鬆動,並點名桃園(大潭電廠)、基隆(協和電廠)周邊若提出專區規劃可合作。這說明一件事——
台灣 AI 的故事,正在從「晶片夠不夠」,轉成「電夠不夠」。對工業地而言,這代表電力容量、饋線、併網許可與綠電可得性,已經從「配套」變成「選址的規劃限制」。一塊地就算便宜、交通好,若拉不到足夠的電,對用電大戶就沒有意義。
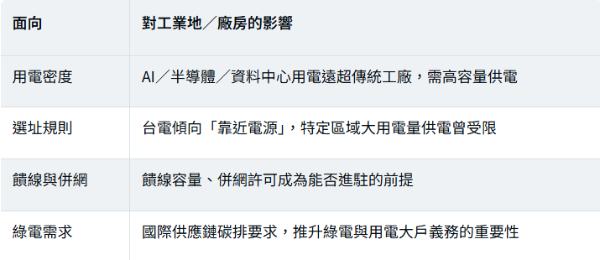
本文對供電議題採中性陳述:呈現台電已公布的管理方向與事實,不對「是否缺電」等爭議性議題做評價。實際供電條件請洽台電與主管機關。
三、廠房兩極化:為何「一坪多少」不再是重點
結論先講:符合 AI 時代規格的新廠與升級廠,跟接不上規格的老廠,價值正在加速拉開。比較「每坪租金」已經不足以判斷廠房價值。
企業找廠,過去問的是「土地夠不夠大、大車進不進得來、租金合不合理」;現在科技製造企業還會問電力容量、樓板載重、廠房高度、消防、空調與環境控制、智慧化設備空間、網路與綠電條件、未來擴廠空間。結果是:同樣 500 坪的廠房,因為電力、樓高、載重、消防與設備條件不同,市場價值可能差一大截。
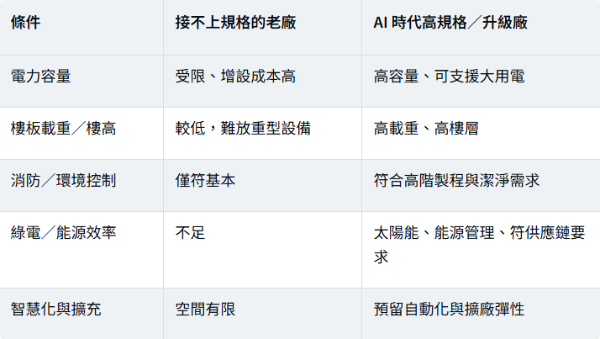
企業租廠最容易犯的錯,是先問「一坪多少錢」。真正該問的是「這間廠房能不能讓我用 5 年、10 年甚至更久」——載重不足、電力不夠,租金再便宜也沒意義,後續增設成本往往遠高於租金差額。
四、延伸研究:桃園聚落與最新擴廠案例
結論先講:桃園的優勢不在單一條件,而在「產業種類多、與北台灣科技與製造供應鏈連結密切」;但同樣是「桃園廠房」,各區的產業定位與價格邏輯並不相同。
1. 最新落地案例(不是口號,是實際投資)
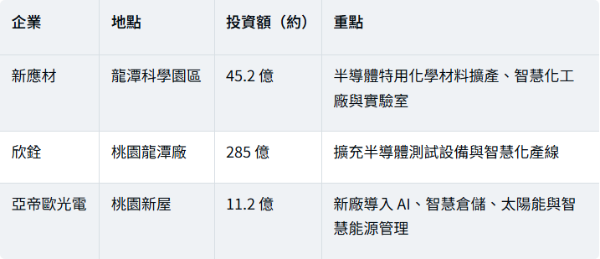
案例投資額與內容以經濟部及企業公告為準,部分規劃仍在推進中。
2. 桃園各區的產業定位並不相同
從楊梅、中壢、平鎮、蘆竹、龜山,到大園、觀音、新屋,各區條件差異明顯:中壢、平鎮適合尋找既有工業廠房、廠辦與製造據點;楊梅土地與廠房空間相對多元,適合製造、倉儲及中大型布局;觀音、新屋土地規模與發展空間較大,近年擴廠案例增加;龜山、蘆竹、大園靠近市區、機場與主要交通節點,對科技、物流與企業總部型廠辦有吸引力。因此「桃園廠房」不是單一市場,而是好幾個條件不同的次市場。
3. 判斷產業聚落的四個方向
工業地不能只看短期價格,要看一個區域是否具備聚落條件:①大型企業是否持續進駐(供應鏈會不會跟進);②交通建設是否完善(交流道、幹道、物流節點);③土地與廠房是否符合企業需求(便宜不等於有價值,電力不足、使用限制多一樣沒人進駐);④產業是否具長期需求(AI、半導體、能源、醫療題材較長,但仍要回到企業營運與市場需求)。當「大型企業進駐 → 供應鏈跟進 → 新廠興建 → 就業增加 → 物流倉儲需求上升」這條鏈成形,對工業不動產的支撐才會明顯。
五、名詞解釋
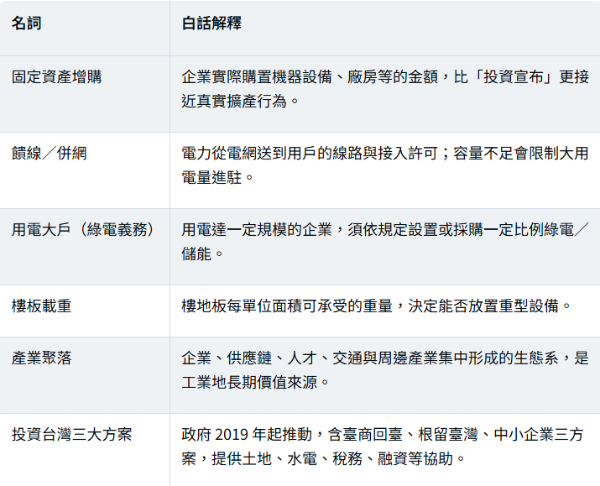
六、企業、地主、投資人各自該看什麼
結論先講:三種身分的第一個問題都不該是「一坪多少」,而是「有沒有電、規格夠不夠、聚落成不成形」。
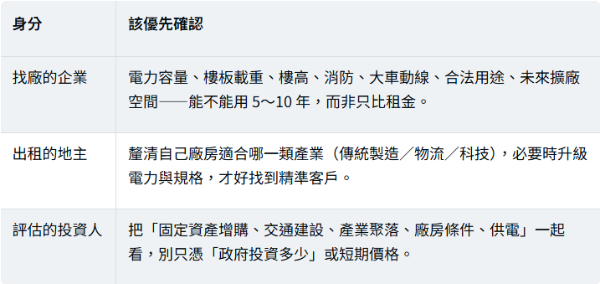
七、常見問題 FAQ
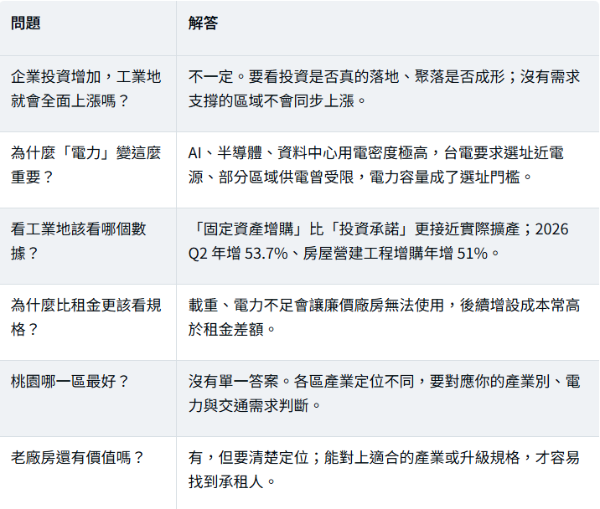
本段為一般資訊整理,非投資建議。
八、一句話結論
2026 年工業不動產的真正題目,不是「哪一區的地比較便宜」,而是「哪塊地有電、規格接得上、聚落正在成形」——當擴產的本質是吃電,電力容量與廠房規格,就成了決定工業地長期價值的新標準。
詠騰工商觀點
從企業投資數據看,台灣產業投資仍維持動能,但這不代表所有工業地與廠房都會齊漲。我們認為,未來更值得關注的,是產業在哪裡擴張、企業需要什麼樣的廠房、哪些區域正在形成新的產業聚落,而電力與規格會是愈來愈關鍵的分水嶺。對企業主,與其等到要擴廠才找廠,不如提前評估未來 3 到 5 年的產能與用電需求;對地主,可重新檢視土地使用、電力與廠房條件,釐清自己的物件適合哪一類企業;對投資人,則應把「企業投資數據」與「土地供需、交通建設、產業聚落、廠房規格與供電」一起判斷,而不是只看短期價格。真正的投資熱潮,不只是資金變多,而是產業正在改變——好的工業不動產,從來不只是土地本身,而是土地所在的整個產業生態系。
免責聲明:本文根據經濟部(投資臺灣事務所、統計處)、台電及公開媒體報導整理,投資金額、統計數據、供電政策與個案內容以主管機關正式公告及最新資料為準,並可能變動;三大方案累計數字為滾動更新。文中公司名稱與案例僅供辨識與說明,非投資推薦;對供電等具爭議議題採中性陳述,不做評價。本文為一般產業與市場資訊、教育用途,不構成投資、法律、稅務或不動產交易建議;讀者於設廠、租賃、購地或投資前,應自行查證並諮詢專業人士與主管機關(含台電供電評估),並自負決策風險。