房價高、頭期款難,父母金援子女買房幾乎是常態。2026 年的基本規則其實很清楚:每位贈與人每年有 244 萬元贈與免稅額(父母各 244 萬、一年合計 488 萬),子女婚嫁時每位父母還能再各贈 100 萬元不計入贈與總額。很多人因此以為:只要簽一張借據,父母的錢就「不算贈與」。事實不是這樣。真正被查時,國稅局看的不是「你有沒有借據」,而是兩條軌跡走不走得通:一是金流軌跡——這筆錢的來源(自有還是借的)+從父母帳戶到子女、再到賣方的每一段能不能追;二是還款軌跡——子女有沒有償貸能力、有沒有真的按約還款。更少人講的是:你最怕的那筆「一次贈與稅」,往往不是最大的坑。這是本文的獨特切角。
本文目錄
一、先看懂規則:2026 免稅額與課稅級距
二、獨特切角:國稅局查的「兩條軌跡」
三、被忽略的大坑:贈與稅不一定是最大那筆
四、延伸研究:四種家庭金援方式比較
五、名詞解釋
六、簽約匯款前的查核清單
七、常見問題 FAQ
八、一句話結論
一、先看懂規則:2026 免稅額與課稅級距
結論先講:2026 年贈與免稅額維持每位贈與人 244 萬元,善用「父母各自額度+婚嫁贈與+跨年度」,一個家庭一年能安排的免稅空間比想像大。
財政部北區國稅局於 2026 年 1 月公告,115 年(2026 年)贈與稅免稅額仍為每位贈與人每年 244 萬元,且以曆年(1/1–12/31)計算,不論次數、對象與受贈人數,該贈與人全年僅有這一個上限。
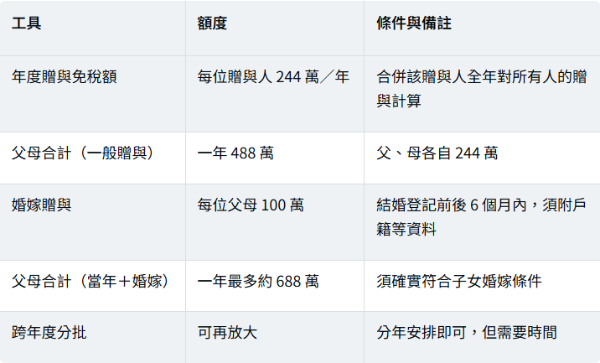
關鍵提醒:244 萬是「每位贈與人」的額度,不是「每位子女」的額度;同一位父親一年內對兒子、女兒、配偶等人的贈與要合併計算。
超過免稅額的部分,才按級距課稅:
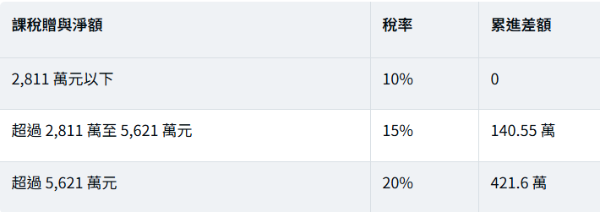
課稅贈與淨額 = 全年贈與總額 - 免稅額 244 萬 - 依法可扣除項目。贈與超過免稅額者,應於贈與日後 30 日內申報。
二、獨特切角:國稅局查的「兩條軌跡」
結論先講:親子金援是「借款」還是「贈與」,判準不是契約名稱,而是兩條軌跡——金流走不走得通、還款做不做得到。借據只是標籤。
財政部稅務入口網明確提醒:二親等以內親屬間的財產安排,若價款實際上是由出賣人(父母)貸與、或由父母提供擔保向他人借得,仍可能被視同贈與。也就是說,看的是實質,不是名稱。而國稅局審酌時,主要就盯這兩條軌跡:
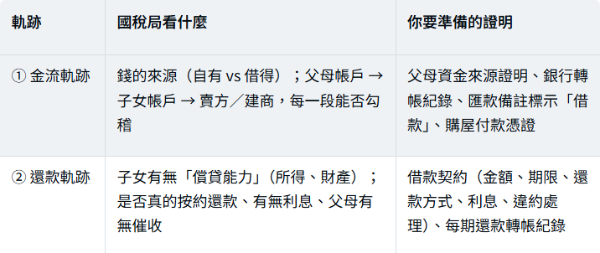
為什麼「只簽借據」沒用?
國稅局的實務案例說得很直白:子女若名下無所得、無財產,頭期款又來自父母歷年贈與,銀行貸款還以父母為擔保人——依子女的資力根本沒有還款能力,這種安排即使有借據,仍會被認定為贈與。反過來,若子女能證明自身資力(所得、歷年儲蓄、財產出售、保險解約、歷年受贈現金等),且金流與還款都做得出來,「借款屬實」才站得住。
借款不是「把形式做完」就結束。簽約後十年完全沒還、父母也從不催收,最後一句「不用還了」,前面的借款安排就可能整個被推翻。真實、可履行、有紀錄,才是關鍵。
別忘了:父母的錢也要有來源
很多人以為「錢在父母帳戶裡就是父母的」。但金額很大時,父母同樣可能被要求說明這筆錢怎麼來——薪資累積、定存到期、股票或房屋出售、繼承或過去受贈。資金來源清楚+資金流向清楚+法律關係清楚,三者齊全,才叫完整規劃。
三、被忽略的大坑:贈與稅不一定是最大那筆
結論先講:如果把房子用「二親等買賣」處理、卻證明不了金流被改認定為贈與,未來子女再賣這間房時,房地合一稅的「取得成本」會以極低的評定現值計算,稅金可能高到吃掉當初省下的贈與稅。
依遺產及贈與稅法第 5 條第 6 款,二親等以內親屬間財產買賣「以贈與論」,除非能提出已支付價款的確實證明、且價款非由出賣人貸與或提供擔保借得。問題是,一旦被認定為贈與,麻煩不只是補一筆贈與稅——真正的長尾在後面:
財政部臺北國稅局指出,二親等買賣若因無法提示價金給付證明而被核定為「贈與」,日後受贈人再出售該房地、適用房地合一稅時,其取得成本要以「受贈時的房屋評定現值及公告土地現值」(按消費者物價指數調整後)認定,而不是市價或當初的買賣價。由於評定現值、公告現值通常遠低於市價,等於未來一賣,帳面獲利被大幅墊高、房地合一稅可能暴增。
白話版:你以為「用二親等買賣包裝、被抓頂多補贈與稅」——但被認定贈與後,這間房的稅務成本被「重設」成很低的公告/評定現值。將來子女要賣,房地合一稅是用(賣價 - 超低取得成本)去算獲利,稅可能比當年那筆贈與稅高出許多。省小錢、賠大錢。
另一個實務細節:以贈與論課稅的案件,稽徵機關通常會先通知當事人於一定期間內(實務為收到通知後 10 日內)申報,逾期未申報才依法處罰。這代表被認定贈與時仍有補申報的程序,但不代表可以事後才臨時「補文件」矇混——證明力天差地別。
四、延伸研究:四種家庭金援方式比較
結論先講:先決定「這筆錢到底要不要還」,再選方式;不要為了節稅先套形式、再硬湊交易。
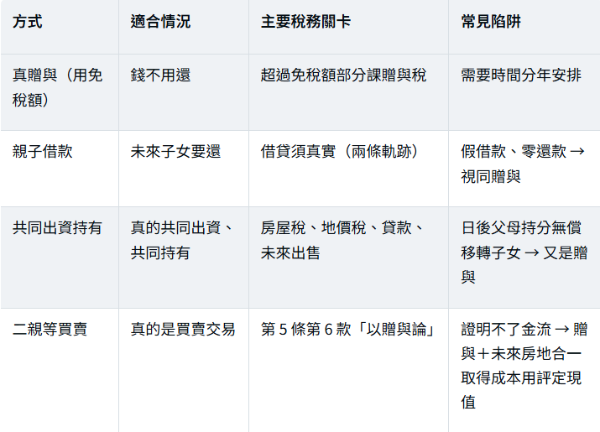
婚嫁贈與:不是「買房專用免稅額」
子女近期結婚的家庭可留意:父母於子女婚嫁時各贈 100 萬元以下財物,可不計入贈與總額;實務上指結婚登記前後 6 個月內,並須提出結婚登記等資料主張。它是額外空間,但必須確實符合婚嫁條件,不能當成任意的「買房加碼額度」。
先規劃、再匯款,別倒過來做
最危險的做法,是「錢先匯了、房也買了,半年後才補簽借款契約」。事後補的文件證明力遠不如一開始就把關係建立清楚,尤其若完全沒有還款紀錄。穩妥的原則只有一句:先確認法律關係,再進行交易;先規劃,再匯款。
五、名詞解釋
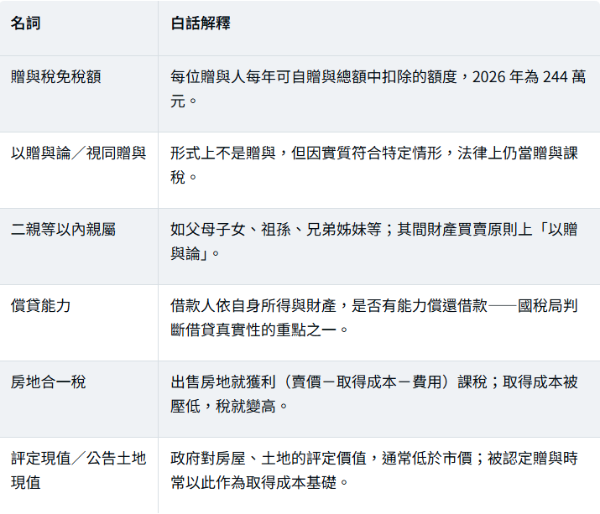
六、簽約匯款前的查核清單
結論先講:把「這筆錢要不要還」先想清楚,再讓每一塊錢都能被追蹤;一張簡單的資金來源表,勝過事後一堆解釋。
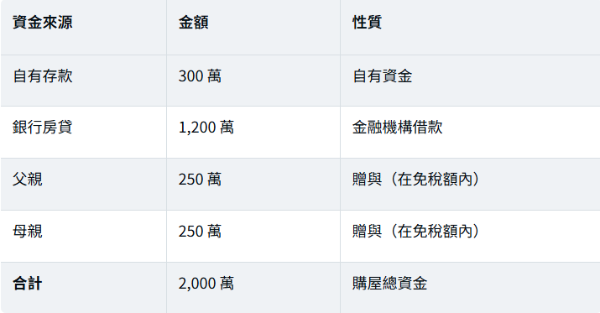
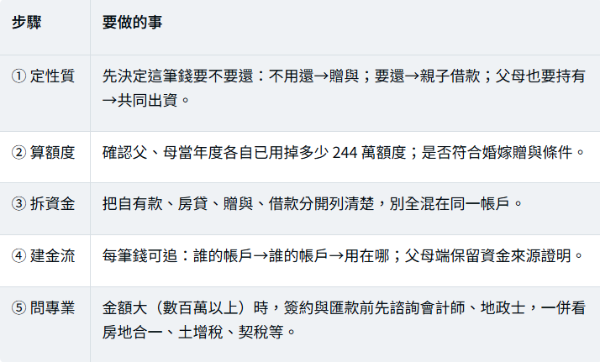
七、常見問題 FAQ
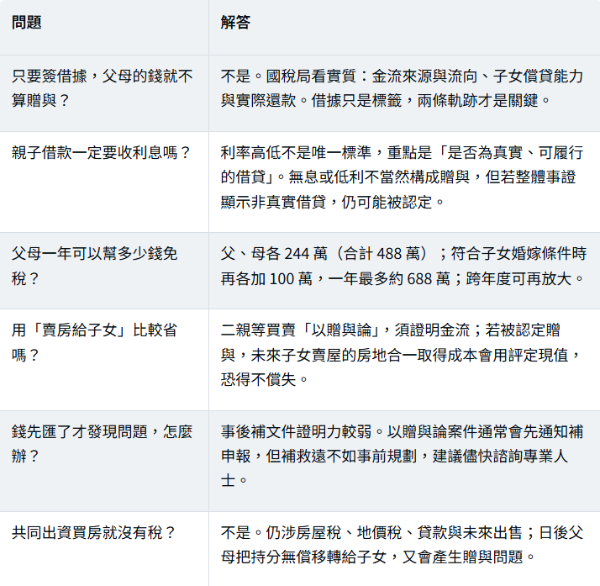
八、一句話結論
該贈與就依法贈與、該借款就真的借款、該共同持有就按實際出資規劃——把金流與還款兩條軌跡走完整,比任何一張借據都有用;而在動手之前先算清「未來賣屋那筆房地合一稅」,往往比眼前的贈與稅更重要。
詠騰工商觀點
我們的看法是:父母幫子女買房從來不是問題,真正的風險是「名為借款、實為贈與」或「名為買賣、卻沒真的付錢」。與其把力氣花在「怎麼躲贈與稅」,不如把三件事做扎實——資金來源說得清、資金流向留得住、實際交易與契約及申報一致。房屋交易動輒數百萬、上千萬元,事後被要求說明資金實質時再補救,往往比買房前先規劃複雜得多、代價也高得多。最理想的做法,不是等錢匯出去之後才問「會不會被課稅」,而是在簽約、貸款與匯款之前,就把整套資金安排規劃好。
免責聲明:本文根據財政部、各區國稅局公開新聞稿與《遺產及贈與稅法》等公開資料整理,免稅額、課稅級距、認定標準及申報程序以主管機關正式公告及最新版本為準,並可能因法令修正而變動。文中金額、級距與案例為一般性說明與示意,非個案結論。本文為一般稅務資訊與教育用途,不構成稅務、會計、法律或投資建議;每個家庭的資金結構、持有規劃與後續稅負(贈與稅、房地合一稅、土地增值稅、契稅、房屋稅、地價稅等)差異甚大,讀者於簽約、貸款、匯款或辦理任何財產移轉前,應自行向會計師、地政士或稅務專業人士及主管機關查證確認。