今年上半年,金管會連續對銀行祭出內控罰單:6 月對華南銀行(華南金 2880 子公司)核處 800 萬元,起因是三家分行前行員挪用客戶款項;5 月才對台中商業銀行(台中銀 2812)開出 3,200 萬元大罰單,理由是企業戶開戶與洗錢防制缺失。再往前看,2025 年臺灣銀行因行員涉詐團被罰 2,200 萬元、明台產險因車險準備金短估被罰 900 萬元。表面上,這只是一串「內控又出包」的新聞。但真正的轉折,不在罰了多少錢,而在監理的「計價單位」變了。自 2025 年 1 月「責任地圖制度」正式施行,金管會在 2026 年的華南案中首度明確要求「依責任地圖」追究總行督導人員責任——監理正從「罰法人荷包」,升級為「追到具名主管的頭上」。而這些旗艦案的共同病灶,是最難防的內部人風險:華南台南分行一名前行員竄改帳號作案長達 8 年才被發現。對存戶與金融股投資人來說,該問的已經不是「這家被罰多少」,而是——三道防線抓不抓得到自己人、出事後責任落不落得到人。這正是本文的獨特切角。
本文目錄
一、看懂連環罰單:2025–2026 主要裁罰案一次看
二、獨特切角:從「罰法人」到「課責到人」的責任地圖
三、為什麼守不住?內部人風險與三道防線失能
四、延伸研究:金檢四大領域與真正的合規成本
五、名詞解釋
六、投資人接下來該看什麼
七、常見問題 FAQ
八、一句話結論
一、看懂連環罰單:2025–2026 主要裁罰案一次看
結論先講:把四個案子並排,你會發現金額差很大,但病根高度相似——都是「內控制度未落實、三道防線沒接住」。
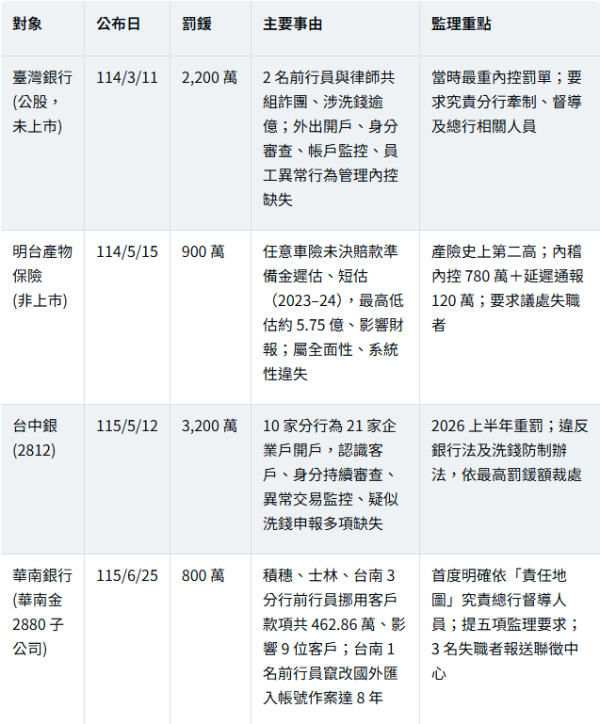
金額為金管會公布之行政罰鍰;各案另附要求改善、究責等監理處分。台中商銀、華南案為 2026 年案例,臺銀、明台為 2025 年案例並列以觀察趨勢。
二、獨特切角:從「罰法人」到「課責到人」的責任地圖
結論先講:2026 金融監理最重要的變化,是「究責對象」從公司延伸到具名的高階主管——這比罰鍰金額更能反映監理強度。
責任地圖是什麼?
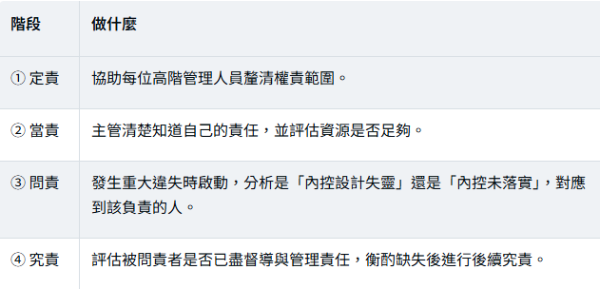
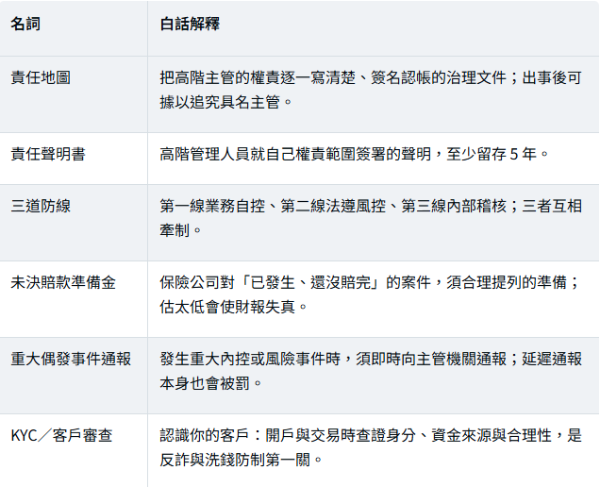
金管會促請銀行公會訂定「銀行業導入責任地圖制度」自律規範,要求各銀行在 2024 年 12 月底前建置、2025 年 1 月 1 日起施行。核心精神是:把董事長、總經理、副總、總行各部門主管等具決策權的高階管理人員,逐一分配職能、劃清權責,並由本人簽署「責任聲明書」(至少留存 5 年);董事會須督導執行,並設置具問責功能的委員會。制度設計參考歐美(如英國高階管理人問責機制)的作法。
它的運作分四個階段:
華南案:制度上路後的第一個「實戰範例」
過去金管會遇到重大裁罰,也會要求銀行「究責相關主管」,但因權責劃分不清,常常算不出到底誰失職。責任地圖上路後,權責先寫清楚、由主管本人簽名認帳,出事就能對「當責之人」追究。2026 年 6 月的華南案,金管會就明確要求華銀「依責任地圖」全面檢討本案所涉總行督導人員責任,並將 3 名失職行員報送聯徵中心——這是把「監理的板子」從公司帳戶,打到具名主管與個人身上的具體示範。
看 2026 的金融監理,重點不是「這家被罰幾百萬」,而是「這家有沒有被啟動責任地圖、責任最後有沒有落到具名主管頭上」。前者是公司的一次性支出,後者才牽動高層的去留與治理品質。
三、為什麼守不住?內部人風險與三道防線失能
結論先講:這幾件旗艦案的共同破口,不是景氣、不是市場,而是「自己人」——內部人舞弊加上內控三道防線沒接住。
最難防的,是坐在櫃台裡的那個人
金融機構的風險,很多時候不是來自外部衝擊,而是員工行為 + 系統漏洞 + 主管監督不足 + 內控沒落實的疊加:
● 華南銀行:台南分行一名前行員以竄改國外匯入款受款人帳號等手法,自 2017 年 9 月到 2025 年 8 月、作案長達約 8 年,最後是客戶自己反映帳戶異常才被揭發。三分行手法各自獨立,凸顯員工異常行為偵測與覆核機制形同虛設。
● 臺灣銀行:涉案客戶與行員帳戶一度被列為衍生管制帳戶、經聯防機制通報,銀行內部洗錢防制系統也多次示警,卻未確實查證處理。
● 明台產險:準備金遲估、短估「跨月甚至跨年」,稽核部門一度將此類案件視為低風險而未納入查核,屬管理階層長期未落實監督的制度性缺失。
三道防線,這次哪一道破了?
金融內控講究「三道防線」:第一線業務單位自我控管、第二線法遵與風控、第三線內部稽核。上述案件的共同點,是三道防線同時鈍化——第一線覆核沒做、第二線警示被忽略、第三線稽核沒把對的東西列入查核。這也是金管會在華南案要求「強化三道防線應踐行之調查程序」的原因。
對投資人而言,關鍵不是「有沒有被罰」,而是「破的是哪一道防線」:單一員工偶發舞弊、但系統能迅速抓到並處理,與同類問題跨分行、跨年反覆發生,風險等級完全不同。
四、延伸研究:金檢四大領域與真正的合規成本
1. 2025 下半年金檢:四大領域全景
金管會於 2026 年 3 月 19 日公布 114 年度(2025)下半年金融機構主要檢查缺失,涵蓋金融控股公司等 12 個業別,聚焦四大領域。這四個方向,正好對應現在金融市場最主要的風險面。
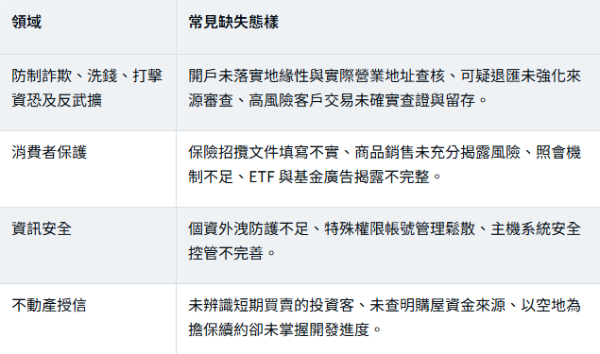
值得注意:不動產授信被列為金檢四大領域之一,代表房貸審核的嚴謹度,本身就是金融監理的一環——這也解釋了為何一般民眾會感受到「房子買得到、貸款卻不一定如預期」。
2. 消費者保護:不必被重罰,也可能被扣分
金管會持續推動「公平待客原則」評核,並把金融消費爭議情形、金檢與日常監理缺失納入評核與扣分。這代表金融機構就算沒吃到大罰單,只要客戶申訴多、商品說明不清、服務流程不公平,一樣會影響監理評價。對消費者,這是把「有沒有被公平對待」正式納入監理指標的變化。
3. 真正的成本,可能不是罰鍰
把眼光拉長,金融業未來最大的支出,很可能不是任何一張罰單,而是事前防範的長期投入:防詐系統、AI 風控、洗錢防制、資安、內部稽核、消費者保護、員工誠信訓練與資料管理。也就是說,「沒有被罰」不等於「不用花錢做合規」——監理越往前端要求,業者要投入的系統與人力就越多。
五、名詞解釋
六、投資人接下來該看什麼
結論先講:看到一家金融機構被罰,先別急著下結論;把它放進「違規性質、財務影響、究責到人、合規投入」四把尺量一量。
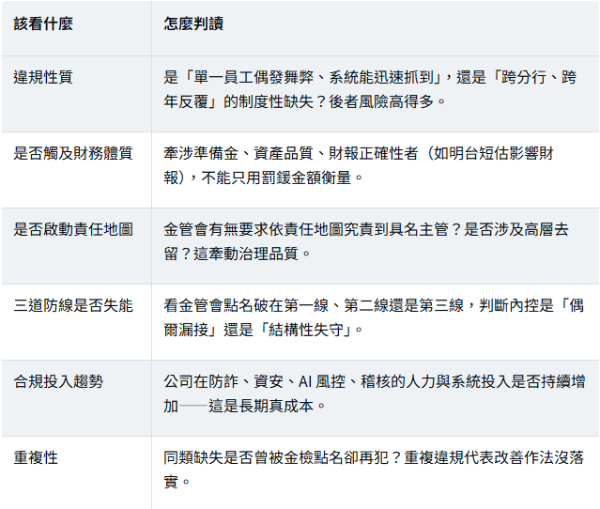
三個值得持續觀察的方向
展望後市,有三件事對金融業與投資人影響最大:其一,反詐與洗錢防制會不會繼續加壓(帳戶與金流仍是詐騙關鍵環節);其二,AI 與金融科技帶來的新監理議題(模型風險、資料品質、個資與決策透明度);其三,消費者保護的權重上升(商品是否適合、資訊是否充分、高齡者能否公平使用金融服務)。
七、常見問題 FAQ
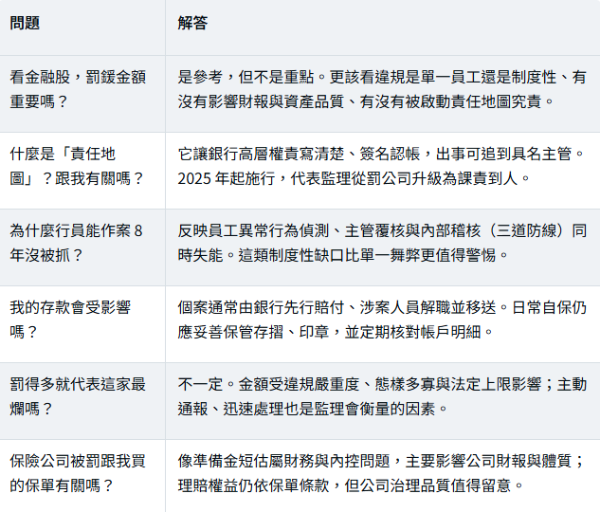
本段為一般資訊整理,非個別投資建議。
八、一句話結論
2026 年的金融監理,不是變鬆或變緊的問題,而是「計價單位」變了——從罰公司的荷包,轉向追具名主管的責任;看金融股與存款安全,該盯的是內控三道防線抓不抓得到自己人、責任落不落得到人。
詠騰工商觀點
我們的看法是:把「責任地圖」上路當成分水嶺,而不是把每則裁罰新聞當成獨立事件。當監理從「事後罰法人」走向「事前定責、事後究責到人」,真正健康的金融機構特徵,會是權責清楚、三道防線能抓到自己人、出事能迅速通報並落實改善——這些比「今年罰了多少」更能反映長期治理品質。對投資人,與其被單一罰單金額嚇到或安心,不如追蹤這家公司的內控重複性、財務體質與合規投入趨勢;對存戶,最實在的自保,是定期核對帳戶、妥善保管印鑑與存摺。監理正變得更前端、更細、也更貼近每一位金融消費者的日常。
免責聲明:本文根據金融監督管理委員會、銀行局、保險局、銀行公會等公開新聞稿與公開報導整理,裁罰金額、日期、事由與監理要求以主管機關正式處分書及公告為準;個別案件後續可能有行政救濟或改善進度更新。文中提及之公司名稱與股票代號僅供辨識,非投資推薦;責任地圖、三道防線等制度說明為概要整理,實務適用以相關法規與自律規範最新版本為準。本文為一般財經資訊與教育用途,不構成任何投資、法律或稅務建議;讀者進行投資或財務決策前,應自行查證並諮詢專業人士。